|


|
此文章由 dootbear 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 dootbear 所有!转贴必须注明作者、出处和本声明,并保持内容完整
澳洲金融时报:30岁、40岁、50岁要有多少个人养老金 才能富足退休?
无论你才刚开始工作,还是已经进入收入最高的阶段,把自己的个人养老金余额与这些参考标准比较,都可以帮助判断:退休后是否有望获得每年14.3万澳元的生活收入。
梦想一个奢华退休生活是一回事,你甚至可能已经想好退休时需要多少个人养老金。但如果距离67岁还很遥远,又该如何判断自己现在是否走在正确轨道上?
个人养老金基金MLC最近测算了不同年龄段应该拥有多少个人养老金,才能实现不同水平的退休生活:余额最高75万澳元的“适度型”退休、最高100万澳元的“奢享型”退休,以及最高125万澳元的“香槟型”退休。
如果你的目标更高,我们还请MLC进一步测算,要在退休时累积到250万澳元,途中需要达到哪些水平。
250万澳元略高于目前可以免税转入个人养老金退休阶段的210万澳元额度,但仍低于新的Division 296税所涉及的300万澳元门槛。
我们把这种水平称为“奢华型”退休。假设每年投资回报率为5.5%,退休后每年可获得约14.3万澳元收入。
MLC姊妹公司Shadforth Financial Group私人财富顾问布鲁内罗(Andrew Brunero)表示:“250万澳元并不容易达到。”
“你需要纪律,而且必须尽早开始。这个水平远高于大多数人退休时拥有的个人养老金余额。”
布鲁内罗表示,要达到这一目标,通常需要较高收入,同时控制支出;或者较早获得一笔遗产,让个人养老金能够更长时间享受复利增长。
退休后每年14.3万澳元究竟能带来怎样的生活,要看个人优先事项,但一般来说不会让生活过得拮据。
如果希望保持比较优质的日常生活,可以每月花费约1万澳元,一年下来仍能留下约2万澳元用于一次或多次度假,同时每7至10年更换一辆相对普通的新车。
布鲁内罗说:“还有一些人生活简单一些,或者不太在意经常外出吃饭,他们的日常开支可能接近每月7000澳元,也就是每年8.4万澳元。”
“这种情况下,他们每年都可以负担一次商务舱海外旅行;如果他们很看重汽车,也可以每五年左右换一辆更好的车。”
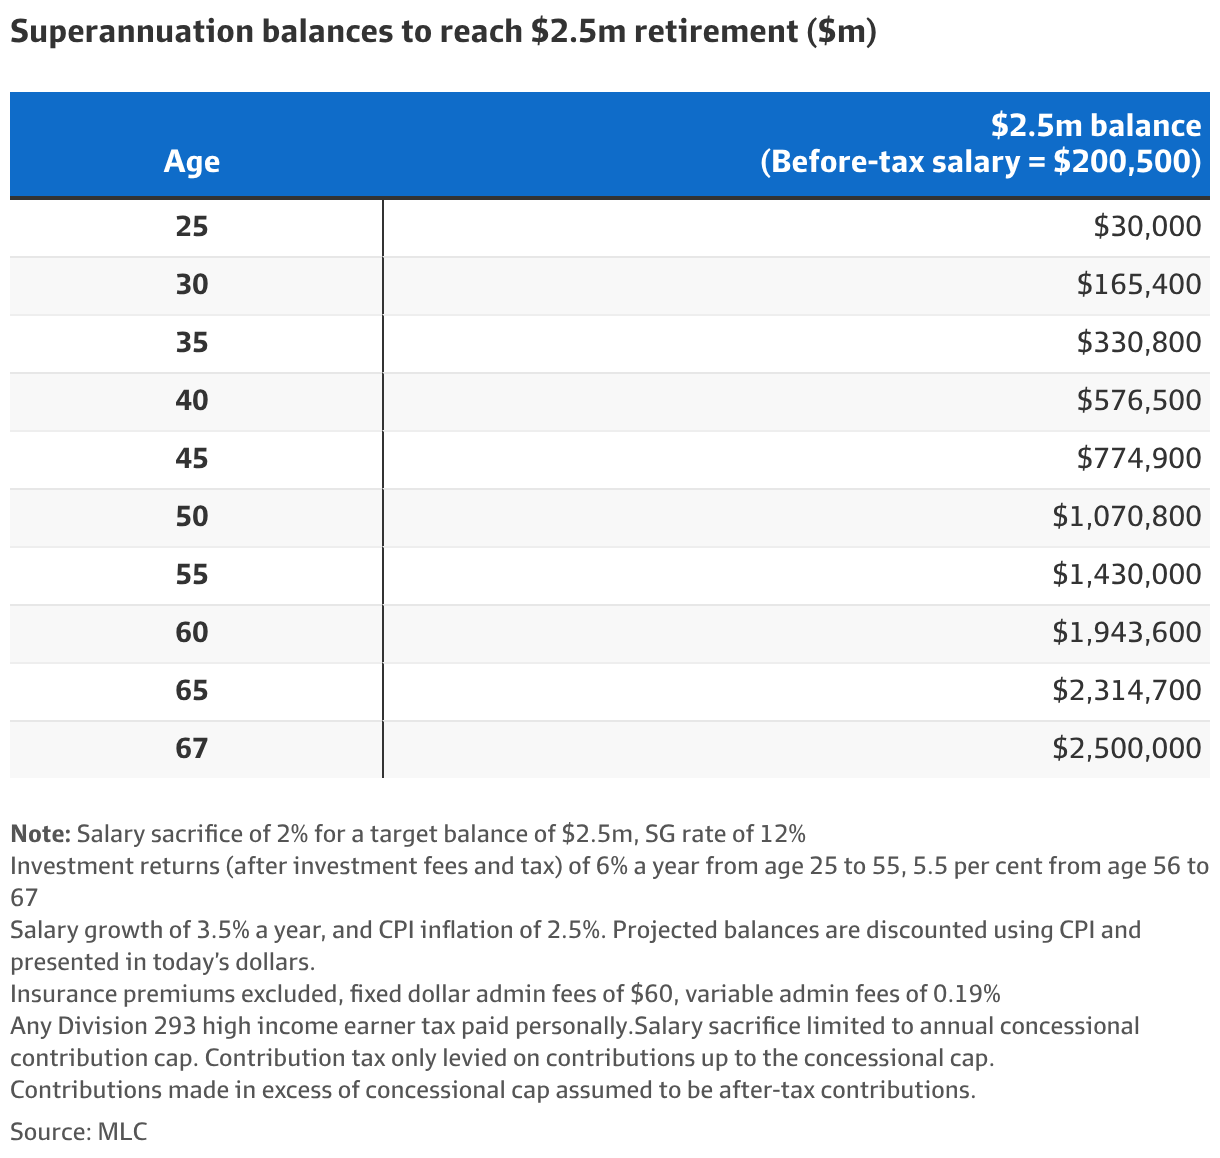
MLC对250万澳元“奢华型”退休的测算,是以25岁时税前年薪约20万澳元、之后每年增长3.5%为基础。
对于25岁的人来说,这显然属于很高的收入,而现实中工资也很少会沿着一条稳定直线逐年增长。不过,为了方便展示,模型采用了稳定增长的工资轨迹。
很多人的起薪可能远低于这一水平,但职业生涯结束时的最终工资,也可能远高于模型假设。
除了雇主支付12%的个人养老金保证缴款外,模型还假设这名追求奢华退休生活的人,会通过salary sacrifice额外把工资的2%投入个人养老金。
如果25岁时个人养老金余额为3万澳元,到35岁时可增长超过10倍,达到33.08万澳元。这既来自工资增长,也来自投资复利开始逐渐发挥作用。
不过,复利的真正威力会在后期更加明显。
在大约人生中点的45岁时,只需要拥有77.49万澳元个人养老金,还不到最终250万澳元目标的三分之一。
到了60至65岁之间,个人养老金余额才会首次突破200万澳元。
落后了吗?
当然,上述数字建立在一些相当重要的假设之上,并不是每个人都能够在退休时累积250万澳元。
根据澳洲个人养老金基金协会(ASFA)最新的“退休生活标准”,63万澳元个人养老金可以支持一种“舒适型”退休生活。
这种生活包括较高级别的私人医疗保险、每年一次澳洲国内度假,但大约每七年才进行一次海外旅行,以及偶尔外出用餐等。
不过,大多数人的退休目标更高。
MLC在2025年对2500人进行的一项调查显示,大约65%的澳洲人希望退休时拥有至少75万澳元个人养老金,另有10%的人希望超过200万澳元。
如果你预计最终个人养老金余额更接近125万澳元,那么每年大约可以获得8.3万澳元收入。
这个水平仍然足以支付经常性的休闲活动、每周外出用餐和偶尔海外旅行。
要朝125万澳元目标前进,30岁时需要大约11.11万澳元,40岁时需要28.88万澳元,50岁时则需要54.77万澳元。
HLB Mann Judd合伙人林兹·卡普托(Lindzi Caputo)表示,对退休人士来说,休闲活动和旅游往往是最重要的支出项目之一,特别是在退休初期。
卡普托说:“一般来说,我们看到个人养老金余额大约250万澳元的客户,都可以享受相当不错的退休生活。”
“如果一个人以125万澳元退休,每年现金流为8.3万澳元,那么在预算方面就必须更加有针对性。”
她说:“两者之间的差别,就在于能不能负担那些额外的东西,比如想旅行的时候就可以去。”
“每年14.3万澳元会给退休生活带来更多灵活性和舒适感。有些人可能还有自己非常喜欢的兴趣爱好,14.3万澳元能够让他们参加更多课程,或者支付其他相关费用。”
“这也意味着,从工作生活进入退休生活时,不需要出现特别巨大的生活方式落差。关键是先真正了解自己在有收入阶段过着怎样的生活,再安排好退休资金,避免退休以后不得不作出太多牺牲。”
三种增加个人养老金的方法
如果你希望退休时拥有250万澳元,过上奢华退休生活,但目前个人养老金余额低于相应年龄应有的水平,仍然有一些办法可以追赶。
而要最大程度发挥复利效果,越早开始越好。
1. 尽量用满税前优惠缴款额度
2026-27财年,个人养老金税前优惠缴款上限为3.25万澳元。
这类优惠缴款包括雇主支付的12%个人养老金保证缴款,可以让你一边增加退休储蓄,一边享受税务优惠。
资金进入个人养老金基金后,一般按15%征税。
如果你的边际所得税率处于最高档,即45%再加Medicare levy,那么每投入1澳元个人养老金,至少可以节省约30澳分的税。
如果雇主个人养老金保证缴款还没有用满每年的3.25万澳元上限,在经济条件允许时,可以通过salary sacrifice或者个人可抵税缴款补足差额。
卡普托表示:“如果目标是在退休年龄达到250万澳元,那么优惠缴款就是你的第一优先事项,所以一定要尽量用满。”
“我们经常把额外优惠缴款称为个人能够获得的最大税务扣除之一。”
如果过去五年中某些年份没有用满缴款上限,还可以利用carry-forward规则,把未使用的额度结转到以后补缴。
布鲁内罗表示:“这对拥有较多可支配收入的高收入人士尤其有帮助。”
不过,只有在上一年6月30日时个人养老金总余额低于50万澳元的人,才可以使用carry-forward规则。
因此,对追求顶级退休生活的人来说,40岁之后很可能就无法再使用,因为届时模型中的个人养老金余额已经超过50万澳元。
2. 进行一次性税后缴款
如果已经用满每年的优惠缴款上限,仍然可以通过税后缴款继续把更多资金放入个人养老金。
2026-27财年,这类所谓“非优惠缴款”的年度上限已经提高至13万澳元。
布鲁内罗说:“很多人平时从工资里很难存下足够的钱,所以奖金之类的一次性收入,就给了他们重新考虑资金分配的机会。”
“比如可以考虑把50%用来还房贷,另外50%放进个人养老金。”
如果收到一笔较大的资金,例如遗产,也可以利用三年提前缴款规则,一次性使用未来三年的非优惠缴款额度。
这意味着一年内最多可以进行39万澳元税后个人养老金缴款。
不过,时间非常重要。一旦个人养老金余额超过210万澳元,就不能再进行非优惠缴款。
3. 利用downsizer contribution在退休前再补一笔
如果年满55岁,在出售家庭住宅后,只要这套房产已经持有至少10年,每个人都可以从售房所得中一次性向个人养老金投入最高30万澳元。
这种方式被称为downsizer contribution。
相比普通优惠缴款和非优惠缴款,它的规则更加灵活:没有最高缴款年龄限制,也不受个人养老金余额高低影响。
此外,downsizer contribution不会计入普通优惠缴款和非优惠缴款的年度上限。
近期分析发现,如果一对夫妻在55岁时每人分别投入30万澳元downsizer contribution,并一直让这笔钱复利增长而不提取,到80岁时,这60万澳元累计可以产生161万澳元收益。
布鲁内罗表示:“downsizer contribution非常有效,不过一生只能使用一次。”
虽然增加个人养老金、向250万澳元奢华退休目标靠近很有吸引力,但卡普托提醒,这必须结合整体财务状况来考虑。
她说:“如果你40多岁把钱放进个人养老金,那么在达到退休提取年龄前,这笔钱都会被锁在里面。”
“35岁至45岁这个年龄段的人,可能正处于收入结余较高阶段,但与此同时,支出通常也很高,比如学费或者其他生活成本。”
她表示:“很多时候,我们会讨论一种混合策略。”
“也就是说,在工作期间先在个人养老金之外积累资产。等接近可以提取个人养老金的年龄时,再利用非优惠缴款把部分资金转进去。”
来源:
https://www.afr.com/wealth/perso ... ion-20260903-p60u06
Jessica PennyWealth reporter
Sep 11, 2026 – 7.43am |
评分
-
查看全部评分
|
 Karen‘s Kitchen Time ———挑战百年精品西点macaron (2008-8-14) Tiger_Karen


 发表于 2026-9-12 07:29


 发表于 2026-9-12 07:57