|


|
此文章由 dootbear 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 dootbear 所有!转贴必须注明作者、出处和本声明,并保持内容完整
澳洲金融时报:财政部九步资本利得税公式曝光:你会省税还是多交税?
如果你拥有投资房、私人企业或非上市资产,一套鲜为人知的税务公式即将决定,你究竟能够省下数千澳元,还是向澳洲税务局多交一大笔税。
从2027年7月1日起,长期实行的50%资本利得税(CGT)折扣将逐步退出,不再适用于此后产生的资本增值,取而代之的是按照通胀指数调整的计算方式。为了把资产持有期划分为新旧两个税制阶段,财政部准备推出一套复杂、可由纳税人自行计算的估值方法。
问题在于,财政部的公式假设你的房产价值在整个持有期间以平稳速度增长。如果资产最大部分的升值发生在2027年之前,这套计算方式反而可能让你吃亏,因为它会把更多利润划入2027年后的较高税负阶段。
因此,在花钱聘请独立估价师之前,或者冒险使用仍处于草案阶段的财政部九步计算法之前,税务专家认为,有几个关键问题需要先弄清楚。
本报把财政部的九个步骤归纳成了三条经验法则。
最基本的一条是:如果你的大部分资本增值发生在2027年7月1日以前,财政部的公式会把更多增值划入新制度,同时减少适用原有50%折扣的部分,这意味着税单会更高。
不过也有例外。如果你的资产出现亏损;大部分增值发生在2027年以后;或者你买入的是已经装修好的房产,而不是先买入旧房、再在2027年7月1日前进行装修,那么情况可能不同。
在这些情况下,财政部的公式反而可能让你少交税。
William Buck税务主管旺特(Todd Want)警告,财政部的公式可能把“巨额价值从2027年7月1日的一边转移到另一边”。
他说:“这可能造成明显更有利,也可能明显更糟糕的税务结果。”
事实上,不同计算方式得出的结果可能相差极大,以至于投资者最终仍可能需要进行专业估值,仅仅为了比较两种方式到底哪一种更划算。
下面就来看这套公式究竟如何运作、陷阱藏在哪里,以及自己动手计算是否值得承担这种风险。
财政部公式如何运作
财政部拟议中的分摊计算法,只能用于“房地产以及无法轻易确定市场价值的资产”。
对于股票和ETF等公开交易资产,将直接采用2027年6月30日的市场价值。对于其他资产,则使用下面这套九步分摊计算法。
目前,这套公式仍是草案,是政府下一阶段资本利得税立法咨询的一部分,因此仍可能进行调整。不过,税务专家预计不会出现重大修改。
首先有两个重要问题需要注意。财政部假设资产每天以复合增长率增长,而且在计算这一增长率时,只使用2027年7月1日以前资产成本基础中的“第一项”。
这两个因素都意味着,与独立市场估值相比,财政部的方法可能对资产在2027年6月30日的价值给出明显不同的结果。
暂且不谈成本基础“第一项”的重要性,后面还会详细讨论,旺特表示,使用每日复合增长率本身就存在技术和商业层面的问题。
他说:“它假设资产在整个持有期间,每一天都以完全相同的复合增长率上涨或下跌。”
“现实中的资产很少这样变化。房产在重新规划用途或装修后,价值可能突然大涨;一家私人企业也可能多年没有明显增长,直到拿下一个合同或者推出新产品后突然快速升值。”
“目前的房地产市场就是一个很好的例子。如果你已经持有一套房产一段时间,过去几年表现可能相当不错,但过去几个月,对很多人来说,尤其是在悉尼或墨尔本,房价可能已经下跌或者基本没有变化。”
这意味着,每日复合增长的计算方式,会把更多资产增值推到持有期的后半段。
旺特说:“按照这套方法,资产最初每天可能只增长几分钱,而到你持有资产的最后几天,理论上可能每天增长几澳元。这就是复利发挥作用的地方。”
“它假设资产价值不断复利增长,也就是说资产价值持续上涨,而你每天都继续从已经升高的资产价值上获得回报。这并不符合现实。”
因此,他表示,这套公式“可能把明显过多或过少的资本增值分配到2027年7月1日以前”,最终可能带来更有利,也可能更不利的税务结果。
下面几个例子说明,这套公式如何低估或高估2027年7月1日前后的实际资本增值。
例子1:Kim的投资房
Kim适用最高边际税率。她在2012年7月1日以50万澳元买入一套投资房。到2027年6月30日,该房产估值达到160万澳元,最终她在2032年7月1日以200万澳元出售。
从2027年6月30日的估值可以看出,Kim这套房产的大部分升值,都发生在仍可享受50%资本利得税折扣的阶段,而不是实行通胀指数调整的新制度阶段。
但是,如果使用财政部的分摊法计算资本利得税,公式会假设房产从50万澳元涨至200万澳元,是在整个持有期间以固定的每日复合增长率发生的。
结果是,这套分摊方法计算出的2027年6月30日前资本处置收入为1,413,811澳元,比当时160万澳元的实际市场价值低186,189澳元。
由于2027年7月1日前的资本处置收入被压低,Kim的资本增值中,可以适用50%资本利得税折扣的部分减少,而被划入2027年7月1日以后新制度的部分增加。
因此,使用分摊法计算后,她需要缴税423,805澳元,比按照2026年6月30日市场估值计算的税额高出52,505澳元。使用市场估值时,她需要缴纳371,300澳元。
经验法则1
如果你的大部分资本增值发生在2027年7月以前,不要使用财政部的公式;但如果产生的是资本亏损,则可以使用。
旺特表示,这个例子说明,如果资产的大部分升值发生在仍享有50%资本利得税折扣的时期,财政部的方法会把更多资本增值推入税负更高的新制度,从而带来更差的税务结果。
澳洲会计师公会税务主管Jenny Wong也表示:“如果澳洲人的资产大部分增长都发生在2027年7月1日前,之后价值趋于平稳,那么他们采用这套分摊方法会吃亏。”
“这些资本增值实际上确实是在享有CGT折扣的时代产生的,但公式却假设它们是均匀产生的,并把其中一大块推入新的高税负制度。”
不过,旺特补充说,资本亏损同样会被更多地划入新的资本利得税制度,因此这套公式“有利也有弊”。
例子2:Gareth的私人公司
同样适用最高边际税率的Gareth,在2017年7月1日以20万澳元买入一家私人公司的股份。到2027年6月30日,这些股份的市场价值为50万澳元。
Gareth最终在2032年7月1日以200万澳元出售这笔股份。
从2027年6月30日的估值来看,Gareth所持股份的大部分升值其实发生在实行通胀指数调整的新资本利得税制度下,而不是此前享受50%资本利得税折扣的时期。
但如果使用财政部的方法计算资本利得税,公式会把股份从20万澳元涨至200万澳元的整个过程,视为在完整持有期内以固定复合速度增长。
结果是,这套方法计算出的2027年7月1日前资本处置收入达到927,798澳元,比当时50万澳元的实际市场价值高427,798澳元。
更高的2027年7月1日前资本处置收入,相当于把公司后来取得的部分商业成功“提前”算到了2027年以前,从而让Gareth有更多资本增值可以享受50%的资本利得税折扣。
因此,按照这套方法计算,他的税单为631,361澳元,比按照2026年6月30日市场估值计算少120,639澳元。
如果使用市场估值,他需要缴税752,000澳元。
经验法则2
如果你的大部分资本增值发生在2027年7月以后,使用财政部的公式可能更有利。
旺特表示,在分摊计算法之下,资产持有后期产生的升值可能实际上被向前推入2027年以前,从而享受到更加慷慨的50%资本利得税折扣。
这个例子显示,即使真正推动企业价值上涨的合同或产品在2027年7月1日前根本还不存在,也可能出现这种结果。
旺特表示,对于房地产来说,装修和重新规划用途都是“警示信号”,因为假设固定增长率的分摊法可能根本无法反映真实情况。对于私人企业来说,公司收购、拿下重大合同以及业务转型同样属于类似情况。
等等,成本基础还有另一个陷阱
所谓“成本基础(cost base)”,是指你为持有这项资产所付出的相关成本。按照税法,计算成本基础共有五个组成部分。
包括资产购买价格、额外买卖费用、持有成本(未逐年作为所得税抵扣的部分)、改善资产的支出,以及维护或捍卫资产所有权所产生的费用。
但是,在财政部计算法的第2步中,为了确定资产的总增长率,最终售价只会除以2027年7月1日前成本基础的第一项,也就是资产最初的购买价格。之后再用这一总增长率计算每日增长率。
在这个阶段不计入其他成本,会令计算出的每日增长率更高。
成本基础的第一项在第5步中同样发挥关键作用。该步骤用于计算2027年6月30日的视同处置价格。
旺特表示,由于这里再次只考虑最初购买价格,最终得出的数字“可能与截至当时你实际投入这项房产的成本完全没有关系”。
他说,正是“这两个步骤之间的相互作用,最终可能在很多情况下产生出乎意料的结果”。不过,他也警告资产持有人,不要以为每日增长率越高就一定越有利,因为“这一数字与计算方法其他步骤相互作用后的结果,未必像你预想的那么划算”。
资产持有人其他可能发生的成本,包括产权转让费用、印花税、装修、资本性改造、法律费用、部分不可抵扣的持有成本,以及为维护或捍卫产权产生的支出。
这些费用会在分摊计算法的其他步骤中被计入,但对最终税务结果的影响可能较小。
旺特表示:“如果资产购买后又投入了后续资本支出,分摊公式的核心仍是最初的购买价格,而不一定是纳税人对资产实际投入的全部经济成本,因此使用九步计算法可能产生意料之外的结果。”下面的例子就说明了这一点。
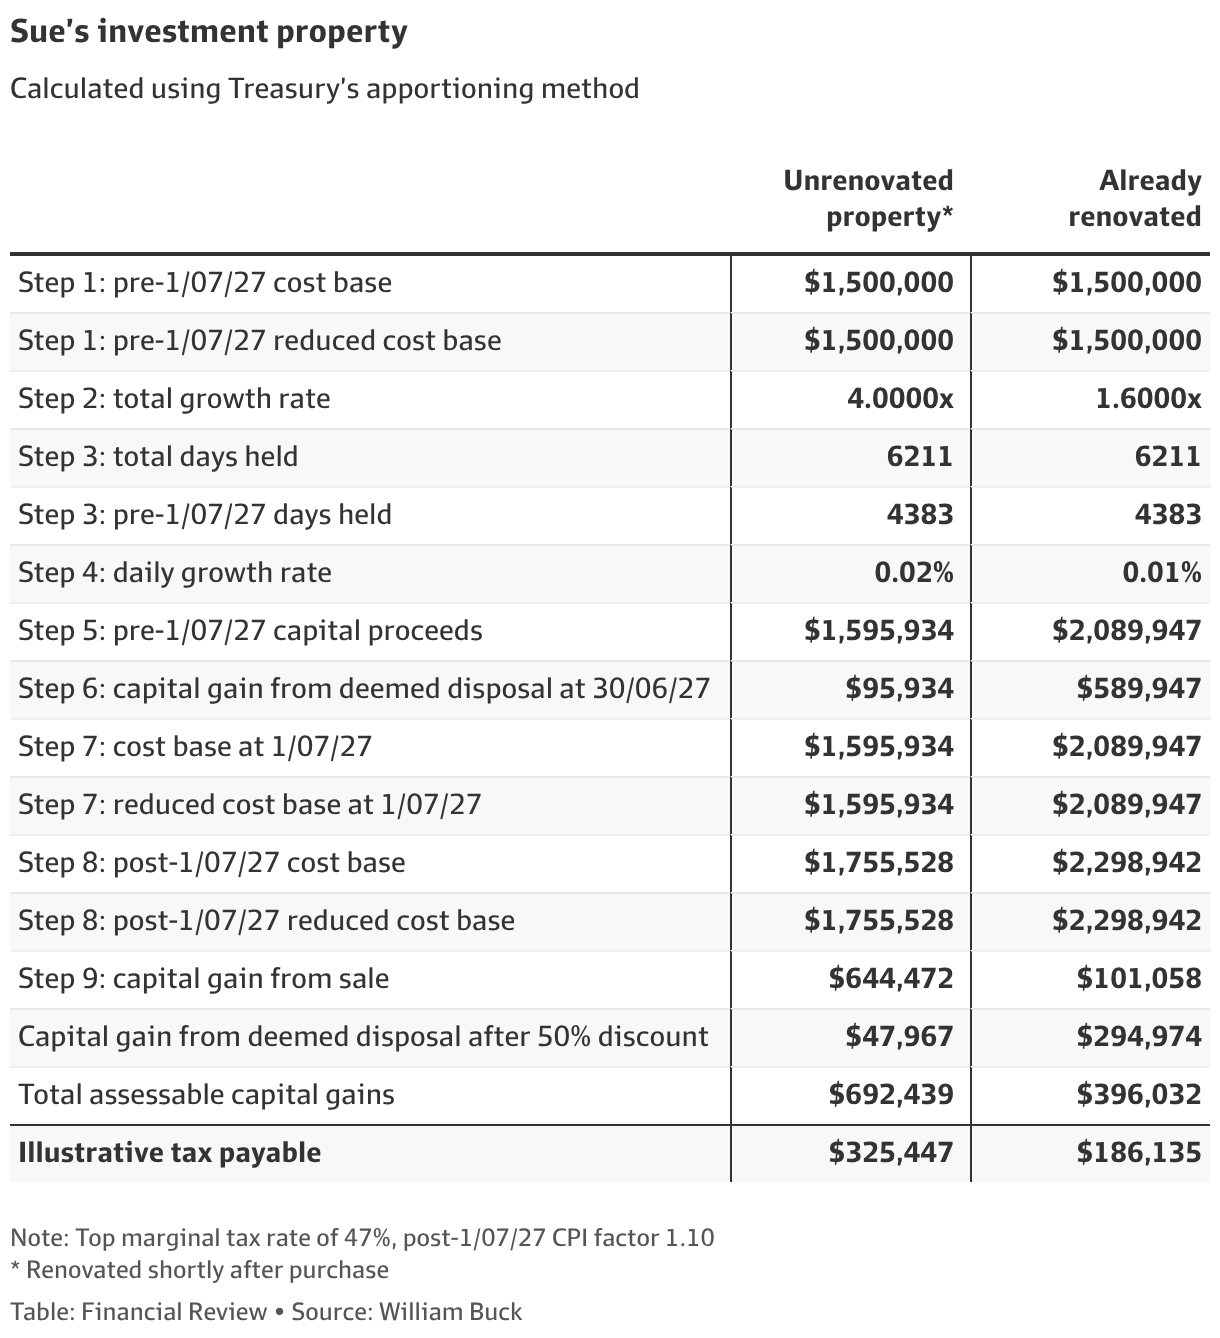
例子3:Sue买下旧房后大规模装修
同样适用最高边际税率的Sue,在2015年7月1日以60万澳元买下一套投资房。买入不久后,她又花费90万澳元进行装修。到2027年6月30日,该房产估值达到180万澳元,最终Sue在2032年7月1日以240万澳元出售。
Sue在2027年7月1日前的成本基础为150万澳元,即60万澳元购买价格加上90万澳元装修费用。
但成本基础的第一项只有60万澳元,也就是最初的购房价格。Sue花费的90万澳元装修费用虽然会在第1步中被计入2027年7月1日前的成本基础,并在第6步影响名义资本利得,但不会被用于计算资产增长率。
因此,这套公式并没有把Sue实际投入房产的完整150万澳元视为资产增长的起点。
正因为如此,第2步会用240万澳元的最终售价,仅仅除以60万澳元的第一项成本,从而计算出4倍的总增长率。连锁影响是,公式得出的2027年7月1日前资本处置收入只有1,595,934澳元,比180万澳元实际市场价值低204,066澳元,尽管这些装修早在购房不久后就已完成,远早于2027年7月1日。
这一点之所以重要,是因为较低的2027年7月1日前资本处置收入,意味着截至2027年6月30日视同处置产生的资本利得只有95,934澳元,同时把644,472澳元的资本利得推入2027年7月1日以后的阶段。
最终,使用分摊法计算出的税单为325,447澳元,比按照市场估值计算的267,900澳元多57,547澳元。
但是,如果Sue不是花60万澳元买旧房再花90万澳元装修,而是直接花150万澳元购买一套已经全部装修完成的投资房,那么由于成本基础的分类方式不同,税务结果将彻底改变。
例子4:Sue直接购买装修完成的投资房
这一次,Sue不再购买旧房进行装修,而是在2015年7月1日直接花150万澳元买下一套已经全部装修完成的房产。和前一个例子一样,到2027年6月30日,该房产价值为180万澳元,最终她在2032年7月1日以240万澳元出售。
在这种情况下,购买完整房产所支付的150万澳元全部属于2027年7月1日前成本基础的第一项,因此在第2步计算时都会被计入。这改变了计算增长率时所使用的分母。
240万澳元除以150万澳元后,总增长率只有1.6倍,而不是前一个装修案例中的4倍。这使2027年7月1日前的资本处置收入增加494,013澳元,也大幅改变了资本增值在2027年7月1日前后两个时期之间的划分。
按照分摊法计算,2027年7月1日前资本处置收入为2,089,947澳元。这意味着截至2027年6月30日视同处置产生589,947澳元资本利得,可以享受50%折扣;而经过通胀指数调整后,只有101,058澳元资本利得留在新制度下。
这一次,财政部公式计算出的2027年7月1日前资本处置收入甚至高于该房产在2027年6月30日180万澳元的实际市场价值,尽管Sue在两个案例中的总投入和最终售价完全一样。
对于这套已经装修完成的房产,财政部的分摊法得出税单为186,135澳元,比按照市场估值计算的267,900澳元少81,765澳元,同时比Sue购买旧房后装修、并采用同一套分摊法时的税单少139,312澳元。
经验法则3
你的原始购买价格越高,使用财政部公式得出的税务结果通常越有利。
分摊法中的多个关键步骤,都是由最初购买价格,也就是成本基础的第一项,决定的,而不是依据纳税人对资产实际投入的全部经济成本。
旺特表示:“每日增长率对成本基础第一项的金额非常敏感。这个数字越小,为达到最终售价而推算出的隐含增长率就越高。”
“如果你的成本基础第一项较高,那么最终很可能得到更好的结果。”
折腾半天,你可能还是需要做估值
Jenny表示,“设置分摊公式的整个目的,本来就是让纳税人不用承担追溯估值的费用”。但鉴于公式本身十分复杂,而且可能产生差异巨大的结果,专家认为,大多数资产持有人最终仍然可能需要进行市场估值。
旺特说:“归根结底,如果你的资本利得税计算涉及很多不同因素,那么比较合适的做法很可能还是进行一次市场估值。”
他补充说,即使资产持有人最终没有采用市场估值来计算税款,至少也应该比较两种方法各自得出的税务结果。
公共会计师协会的格雷科(Tony Greco)也表示:“我们会建议会员把两种方法都算一遍,看看哪一种能够得到更好的税务结果。”
虽然此前有人警告,在2027年7月1日前可能出现投资者争相进行资产估值的情况,但旺特表示,现实其实更加“复杂”。市场估值并不一定需要在2027年7月1日当天完成,而是可以等资产最终出售后再进行追溯估值。
他说:“税法中现有的原则是,如果你进行市场估值,它必须反映相关日期‘截至当时’的价值。但现实中,真正恰好在那个日期进行估值工作的情况其实只占少数。”
格雷科也认同这一观点。他说:“虽然估值必须反映2027年6月30日的市场价值,但直到资产出售时才真正需要使用,因此对于流动性较差的资产,可以在日后进行追溯估值。”
不过旺特表示,如果投资者打算在2027年7月1日过去很久之后,再委托估价师出具反映当时价值的报告,就必须确保保留充分的支持证据。
如果是房地产,可用于支持估值的证据包括照片、房屋状况报告、租约、装修发票以及规划记录。对于私人企业,则应该保存管理账目、预测数据、合同、董事会文件,以及此后发生的价值创造事件的相关证据。
来源:
https://www.afr.com/wealth/perso ... ose-20260807-p60mfz
Michelle BowesDeputy wealth editor
Aug 19, 2026 – 5.00am |
|
 打卤面之卤 (2005-3-16) binbingogo


 发表于 2026-8-19 07:07

 发表于 2026-8-19 07:32