|
澳洲金融时报:多数退休人士忽视的130万澳元个人养老金增值机会 从55岁开始,出售自住房换购较小住宅的人,可以把最多30万澳元存入个人养老金。经过长期复利,这笔钱可能增长到远高于最初供款的规模,但真正使用这一政策的人仍然很少。 许多夫妻忽视了一项并不常用的个人养老金供款策略,也因此错过了在15年内把个人养老金增加约130万澳元的机会。 这项策略就是“downsizer个人养老金供款”。年满55岁的人出售家庭自住房后,只要该物业已经持有至少10年,就可以从售房所得中一次性向个人养老金存入最多30万澳元,每人都可以使用这一额度。 财务顾问公司Aspire Retire联合创办人马拉尼亚(Olivia Maragna)表示:“对许多退休人士来说,真正的好处不只是这笔供款本身,而是可以把相对缺乏流动性的资产,转移到一个具有税务优势的投资环境中,从而在整个退休期间提供收入和资金运用上的灵活性。” 她说:“downsizer供款是年长澳洲人可以利用的最强大机会之一。” 按照6.3%的投资回报率计算,这是平衡型个人养老金基金过去10年的平均回报,如果一对夫妻在65岁时合计存入60万澳元downsizer供款,并把资金继续留在个人养老金中进行复利投资,那么15年内这笔钱可以赚取71.2136万澳元;如果更早存入,最终收益还会更高。 与一般的税前和税后个人养老金供款相比,downsizer供款的限制更加宽松。它没有最高年龄限制,而且个人养老金账户余额有多高也不会影响资格。 此外,downsizer供款不会计入普通税前和税后个人养老金供款上限。目前这两项年度上限分别为3.25万澳元和13万澳元。 不过,尽管政策优势明显,真正使用downsizer供款的人仍然很少。 根据澳洲税务局的数据,2025-26财年只有1.97万人向个人养老金作出downsizer供款。自2018年推出这项政策以来,每年使用人数几乎从未明显超过2万人,而澳洲55岁及以上人口超过800万。 越早存入 复利效果越明显 澳洲税务局数据显示,大多数使用downsizer供款的人年龄在65至69岁之间。不过,BDO财务顾问肯尼迪(Kelly Kennedy)表示,如果更早使用这项政策,效果会更强。 如果一对夫妻65岁时用尽合计60万澳元的供款额度,到80岁时这笔钱可以增长至约130万澳元;如果60岁时就存入,到80岁可达到约170万澳元;如果55岁时存入,则可能增长至约220万澳元。 对于那些过去最大资产很可能一直是自住房的人来说,这是一笔非常可观的金额。 肯尼迪说:“这项政策适合退休人士,但尤其适合那些资产很多、现金很少的人。在澳洲,把大量财富都锁在家庭自住房里非常普遍。一个典型客户可能住着一套价值200万澳元的房子,但个人养老金却很少。” 澳洲联邦银行前首席经济学家、现任Downsizer.com驻站经济学家布莱思(Michael Blythe)表示,即使夫妻无法把downsizer供款一直留在个人养老金中复利增长,而是需要提取资金支付生活开支,按照同样6.3%的回报率计算,60万澳元仍然可以每年带来约3.78万澳元额外收入。 他说,downsizer供款带来的额外收入,是“在人们最需要的时候,对消费能力非常有用的一项补充”。 生活方式上的障碍与好处 不过,55岁就换购较小住房,说起来容易,做起来未必现实。这个年龄段的很多人,家里可能仍有十几岁的孩子,甚至成年子女仍然同住。 澳洲税务局数据显示,2025-26财年只有1500名55至59岁人士作出downsizer供款。马拉尼亚表示,她的客户通常要等到真正退休之后,才比较常考虑这么做。 她说:“退休以后,他们才有时间重新思考自己的优先事项。这个时候,人们会开始问:‘我们应该怎么安排?还继续住这里吗?还是搬到其他地方?现在也没有什么牵挂了。’” 布莱思表示,除了财务好处之外,换到面积较小、更适合自己的住房,也可以成为一种生活方式选择,避免随着年龄和身体能力变化,继续住在“不再适合自己的房子里”。 马拉尼亚表示,最理想的downsizer决定通常同时符合财务和个人生活需求,例如降低住房成本、简化生活安排、搬到离家人更近的地方,或释放资金支持退休生活。 还有哪些因素要考虑 不过,马拉尼亚提醒,downsizer供款虽然看起来几乎“没有理由不用”,但最不应该做的,就是把它当成一顿“免费午餐”。 她表示,有意使用这一政策的人,应该先了解社会福利退休金和Pensioner Concession Card的资产测试。家庭自住房通常不计入资产测试,但存入个人养老金中的资金,在评估资格时会被计算在内。 家庭自住房本身也享有免税待遇。但一旦出售住房,并把资金以downsizer供款方式存入个人养老金,只要个人养老金仍处于积累阶段,这笔资金产生的投资收益通常需要缴纳15%的税。 马拉尼亚说:“很多情况下,退休人士其实是在两种选择之间作决定:一是继续持有家庭自住房,让资产有可能在免税环境下继续升值;二是把部分房屋资本释放出来,转入个人养老金中的多元化投资组合。” BDO的肯尼迪也提醒,有意换小房的人不要忽视买卖房产的交易成本,这些费用可能达到数十万澳元,并侵蚀退休储蓄。 她说:“比如你卖掉一套300万澳元的房子,销售成本大约就要9万澳元,包括房屋布置、营销、中介费和律师费。如果再买一套150万澳元的住房,印花税、家具和律师费等可能又要8万澳元。加起来就是17万澳元。房产交易一点也不便宜。”  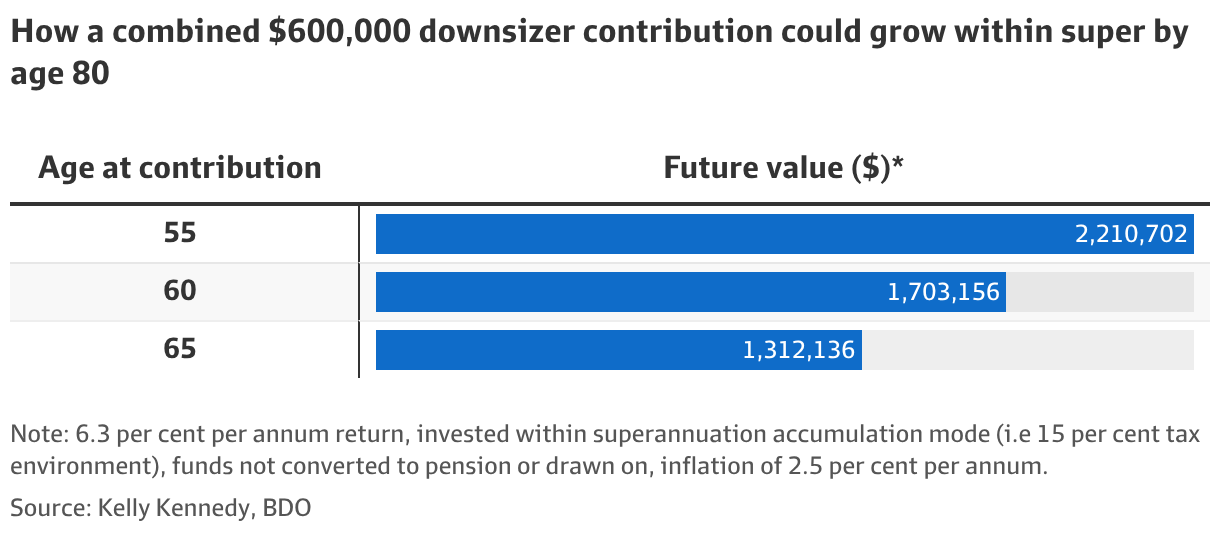 来源: https://www.afr.com/wealth/perso ... -3m-20260827-p60s39 Jessica PennyWealth reporter Sep 3, 2026 – 4.00pm |
