|
彭博社:悉尼长达30年的房地产繁荣开始出现裂痕 过去30年来,在悉尼买房几乎一直被视为澳洲最稳妥的投资。不断上涨的房价让许多家庭积累了财富,也使房地产成为家庭财富增长的主要引擎。如今,这轮繁荣正面临威胁,其影响也开始向整个金融体系扩散。 随着借贷成本上升,加上买家开始消化5月预算案取消部分房地产投资税务优惠的影响,房价正在下跌。房地产咨询机构Cotality最新数据显示,悉尼房价已较2月高点下跌约7%。最初集中在高价城区的跌势如今正向全国扩散,澳洲各首府城市有93%的郊区房价正在下降。 楼市低迷也开始冲击澳洲大型银行。自预算案公布以来,房贷申请量最多下降20%,一名银行首席执行官表示,如今市场中的“波动和不确定性”已经达到几十年来罕见的结构性程度。上周,悉尼最大房地产开发商之一Bathla Group陷入资不抵债,欠债高达33亿澳元(24亿美元)。 澳洲面对的是全球许多政府共同难题的一个极端版本。过去几十年,在高杠杆和政府政策支持下,各国房价持续上涨。如今,政策制定者必须找到办法,让过热的房地产市场降温、改善住房负担能力,同时又不能在通胀压力推高借贷成本之际把经济拖入衰退。 澳洲面临的风险是,如果楼市长期低迷,在家庭本已承受巨大经济压力的时候,财富缩水可能进一步打击消费者。6月一项消费者信心指标已经跌至“极度悲观”水平。德国商业银行(Commerzbank AG)的数据显示,澳洲家庭约60%的财富与房地产有关。 房地产网站Domain首席住宅经济学家鲍威尔(Nicola Powell)表示:“当人们对自己的财务状况或者整体经济缺乏安全感时,不会轻易交易房地产这种高价值资产。” 澳洲政府近年来面临越来越大的压力,要求解决住房负担能力问题。根据Demographia的2024年数据,悉尼平均住房价格接近家庭年度可支配收入的14倍,仅次于香港,是全球买房成本第二高的城市。 澳洲财政部长查默斯在5月12日公布新规时,把矛头指向他所称住房和税收体系中“不公平”的现状,并收紧所谓的负扣税政策。 此前,如果出租物业的持有成本高于租金收入,房东可以将这部分净亏损从个人应税收入中扣除,从而减少整体税款。 根据将于2027年7月生效的新规定,5月12日以后购买的现有住宅将不再符合负扣税资格,不过新建住宅仍可继续享受这项优惠。 政府的目标,是通过降低投资者购买多套现有住宅的吸引力,鼓励更多新住房建设,并让首次购房者更容易进入市场。 鲍威尔表示:“房地产市场将进入一种完全不同的运行节奏,因为政策变化影响了一个非常庞大的买家群体,而首次购房者的规模又不足以填补投资者离场留下的空缺。” 她说:“投资者减少对住房市场真正会产生多大影响,我们其实还没有完全看到。” Cotality全国房价指数8月下跌0.9%,连续第五个月下降,较3月高点累计下跌3.6%。悉尼当月房价跌幅达到1.4%。 成交量同样明显下滑。Cotality季度估算显示,全澳住宅销售量比一年前减少15.5%,同时比过去五年平均水平低11.5%。布里斯班、珀斯和悉尼的成交量降幅最大,同比均超过20%。 住宅出售所需时间也越来越长,意味着市场供应量维持在较高水平。截至8月30日的四周内,澳洲首府城市挂牌房源数量比一年前增加24%,同时比过去五年平均水平高8%。 Cotality研究主管劳利斯(Tim Lawless)表示:“悉尼仍然引领这一轮下行。” 他说:“需求急剧下降,再加上挂牌房源高于平均水平,对澳洲最大住宅市场造成了更加明显的压力。” 然而,即使房价下跌,利率上涨仍意味着住房并没有因此变得更容易负担。 澳洲央行今年已经三次加息,将现金利率提高至4.35%;而在2022年初,现金利率还只有0.1%。 与美国购房者通常采用30年固定利率房贷不同,根据澳洲央行数据,澳洲固定利率房贷占比不到5%。这意味着现金利率每次上升,都会迅速反映到大量家庭的每月还款金额中。 高通胀也限制了澳洲央行为楼市提供支持的空间。市场普遍预计,澳洲央行最快可能在9月再次加息,德意志银行一名经济学家甚至形容基础通胀“高得令人无法容忍”。 市场环境的转变,也改变了住宅房地产投资者的计算方式。 预算案公布前仅六周,汉纳(Chris Hanna)刚刚买下自己的第四套投资物业,使其分布在悉尼西部的房地产投资组合总值达到约650万澳元。 这名33岁的投资者认为自己很幸运,因为最新购房不会受到新税务规定影响。不过,汉纳估计,这套物业的价值已经从约100万澳元跌至96万澳元。 他原本计划购买第五套物业,但现在反而考虑出售其中一两套住房。 这与汉纳2019年购买第一套房地产时的情况形成鲜明对比。当时借贷成本很低,投资物业基本可以靠自身收入覆盖成本,而不断上涨的房价也鼓励他继续买入。 他说:“现在有利率和其他各种问题,要管理这么大的投资组合已经越来越困难。” 汉纳表示,如果利率再上调25个基点,他每个月的还款成本还会额外增加几千澳元。 布朗(Gerry Bronn)原本计划在一年内购买两至三套澳洲住宅物业,在现有自住房和商业地产投资之外继续扩大房地产配置。 但他最终把原本准备用作首付的数十万澳元资金投入AI、半导体等股票,同时等待更适合买房的时机。 布朗表示,过去投资住宅房地产看起来几乎是一个“不需要考虑的选择”,但如今预期回报已经没有那么吸引人。 他现在预计至少再等六个月,之后才会重新考虑投资房地产。 他说:“我们希望把握好进场时间,不想在市场仍处于下跌过程中时买进去。” 一些人认为,这次房地产低迷可能像过去几次调整一样只是短暂现象。悉尼长期住房供应不足,加上针对首次购房者的支持政策,都可能限制房价进一步下跌。 AMP首席经济学家奥利弗(Shane Oliver)表示:“我认为房价会持续下跌到明年6月季度,之后澳洲央行可能会在明年下半年开始释放有可能降息的信号。” “这样一来,就可能为2027年和2028年房价出现某种程度的反弹创造条件。” 不过,近年几乎没有多少国家能够在主动给过热楼市降温后,成功避免长期下跌。 中国房地产危机已经持续五年,对整体经济造成沉重拖累。新西兰曾拥有全球最猛烈的房地产繁荣之一,如今同样陷入长期楼市低迷,并拖累经济增长。加拿大房价已经下跌20%,但对许多仍被高房价挡在市场之外的人来说,跌幅仍然不够。 对于30岁出头、正在准备首次买房的莫蒂默(Jahra Mortimer)来说,悉尼最近的房价下跌并没有令住房明显变得更容易负担。 几个月前,他和伴侣开始寻找一套两居室住宅,并获得双方父母的经济帮助。 莫蒂默说:“我绝对还是觉得房价太高了。” “对于那些没有父母或其他人提供资金帮助的人来说,买房真的很可怕,因为价格实在太贵。” 至于卖家,随着买家兴趣不断减少,一些人已经不得不接受能够拿到的任何报价。 科纳基(Mark Kownacki)今年3月把自己位于悉尼Castle Hill郊区的一套大型农舍挂牌出售。此前,他已经同意购买另一套位于海岸地区的家庭住房。 他原本认为新房90天的交割期足以让自己完成旧房出售,但美伊战争引发的能源冲击、利率上涨以及负扣税政策变化打乱了这一计划。 他说:“我们每个周六都举行开放看房。如果能有一个人进来看,我们就已经觉得表现很好了。” 随着新房交割期限越来越近,而且全家已经开始使用过桥贷款,科纳基为了在拍卖中迅速成交,不得不把目标售价较最初预期降低30万至40万澳元。 最终,拍卖现场只有一名真正感兴趣的竞买者。 他说:“我们最后决定,拿到钱就赶紧走。” 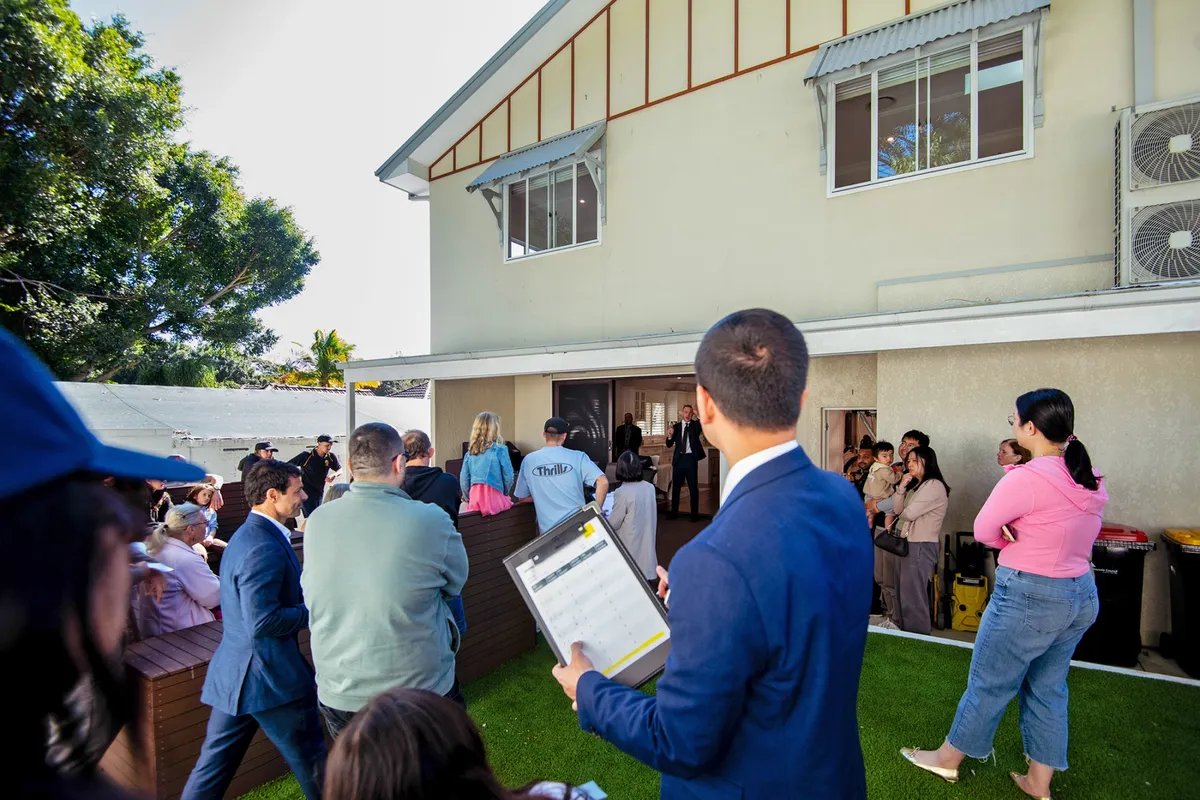      来源: https://www.bloomberg.com/news/a ... ?srnd=homepage-asia By James Mayger, Nasteho Said, and Richard Henderson September 1, 2026 at 12:01 AM GMT+10 |
