|


|
此文章由 dootbear 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 dootbear 所有!转贴必须注明作者、出处和本声明,并保持内容完整
彭博社:美债高收益率将成为新常态
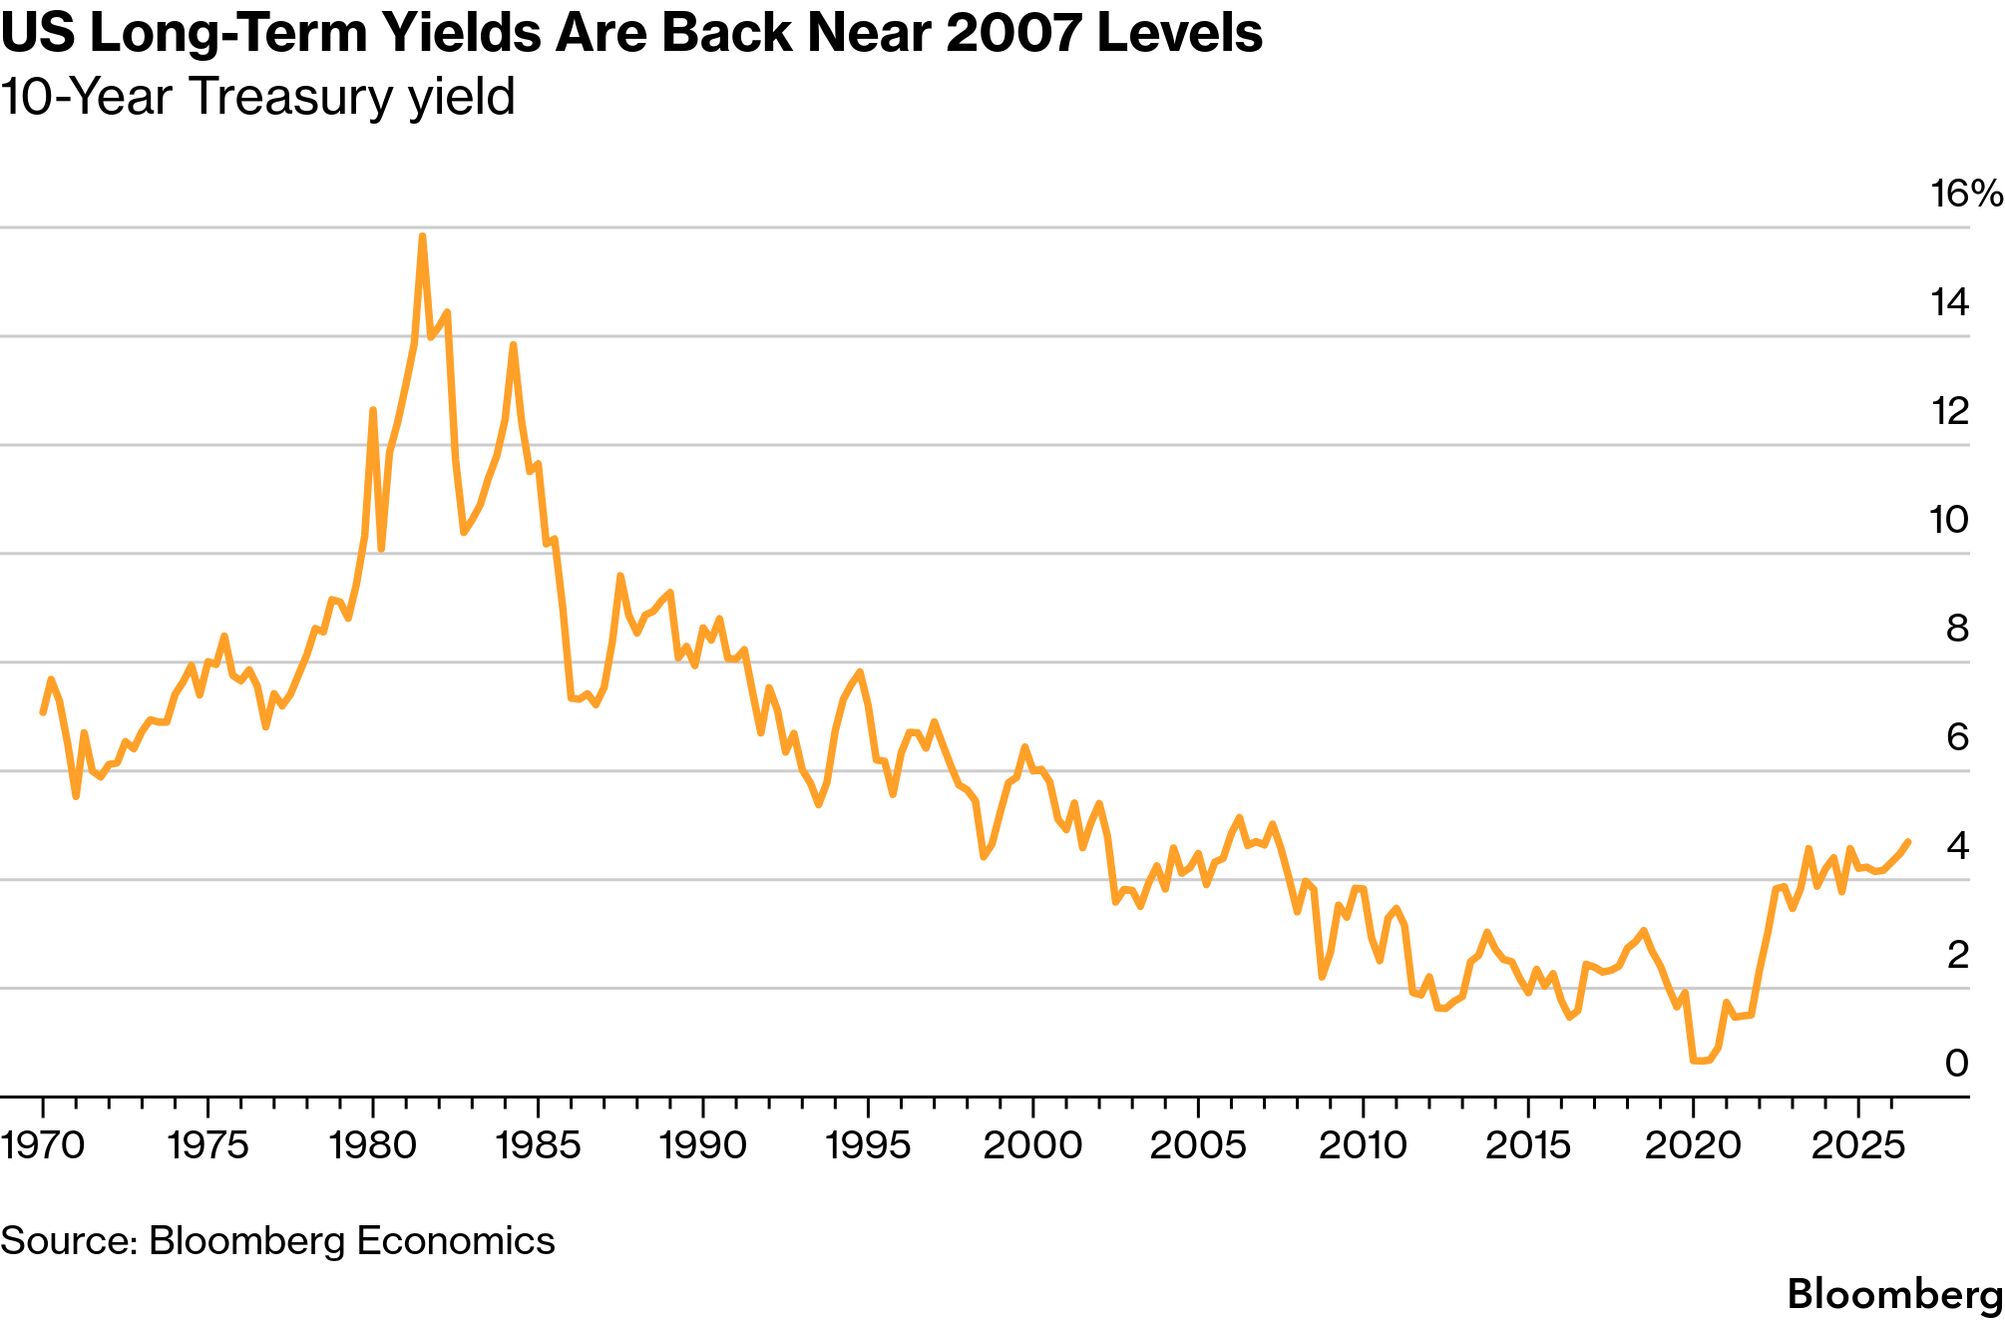
交易员已经开始押注,美联储下一步动作将是加息,美国国债收益率也升至2008年以来未见的高位。
作为回应,特朗普重新向美国央行施压,要求自己亲自挑选的美联储主席沃什“聪明一点”,把借贷成本降下来。
投资者若要解释债券收益率为何不断上升,可以找到很多原因。
特朗普未能解决伊朗冲突,并因此推高通胀,是其中之一。沃什在杰克逊霍尔会议上转向更强硬的鹰派立场,暗示并不急于放松货币政策,也是一个原因。
这些因素无疑都是故事的一部分,但都没有触及真正的核心。
正如我们在《金钱的价格》(The Price of Money)一书中所指出的,近年来收益率持续走高,背后更深层的原因是结构性的。
过去一代人让借贷成本长期保持低位的几股力量正在发生逆转:储蓄充裕、投资机会稀缺,以及全世界都愿意相信美国、把美国当作自己的“银行”。
这些都不是沃什能够控制的事情。
归根结底,仅仅换一个人来领导美联储,并不能重新带回廉价资金。
即使波斯湾上空的导弹有一天停止飞行,利率也不会因此大幅暴跌。
和其他所有商品价格一样,资金的价格同样由供求决定。
当大量储蓄追逐有限的投资机会时,利率就会下降。
而当越来越多投资项目争夺不断减少的储蓄资金时,利率就会上升。
经济学家把能够平衡这些供求力量,同时维持较高就业和较低通胀的利率称为“自然利率”。
它就像一个重力中心,美国国债、30年期房贷以及企业债券等各种借贷成本,最终都会围绕这一水平波动。
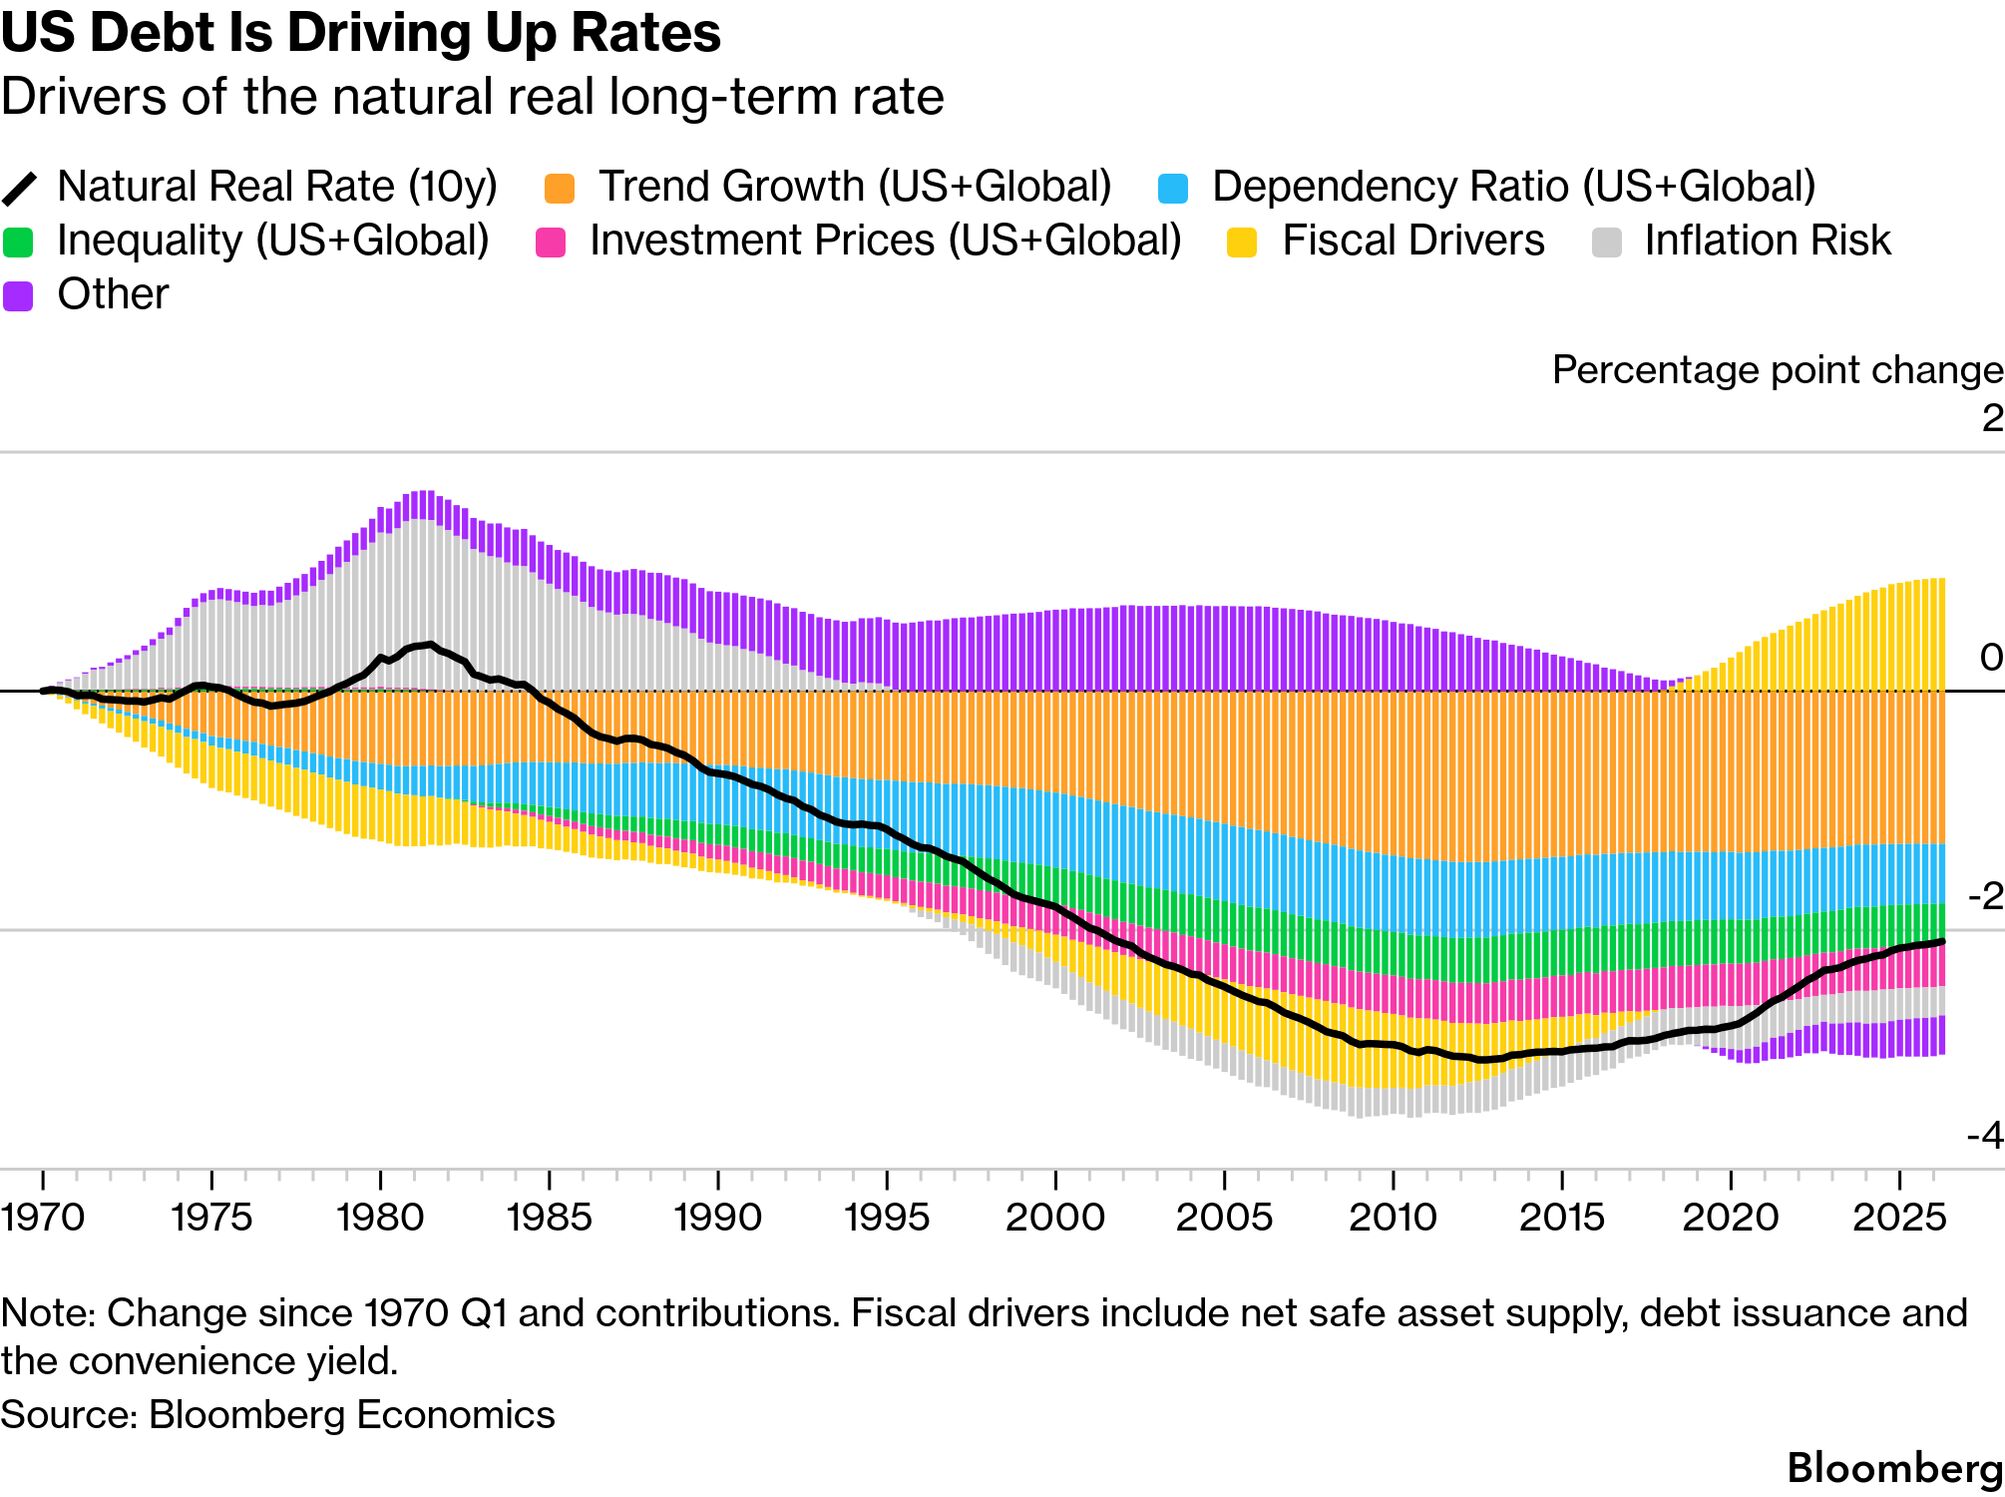
从上世纪80年代初到2010年代中期的30多年里,美国10年期国债的自然利率一直下降。
我们的估算显示,扣除通胀后的实际自然利率,从上世纪80年代初约5%的高峰,降至2010年至2015年期间约1.6%的低点。
如今,这一趋势已经逆转。
根据我们参考纽约联储经济学家研究框架进行的最新计算,2026年第二季度美国实际自然利率已经接近2.6%。
如果换算成名义利率,这意味着在通胀保持稳定的情况下,美国10年期国债收益率合理水平约为4.7%。
目前10年期美债收益率约为4.8%,已经非常接近基本面所对应的水平。
换句话说,整体货币政策立场实际上大致处于中性状态。
如果这些估算正确,那么特朗普想象中可以大幅降低资金成本的政策空间,实际上根本不存在。
全球“储蓄过剩”时代结束
过去几十年借贷成本持续下降,背后有很多原因。
1945年后20年内出生的婴儿潮一代,为退休大量储蓄,从而不断扩大可供借款人使用的资金池。
中国长期维持巨额贸易顺差,同时为了压低人民币汇率,把大量出口收入投资于美国国债。
海湾产油国也把石油收入大量投入美债。
冷战结束还带来了一笔“和平红利”。
各国国防预算下降,使政府借款规模更容易得到控制。
2001年,美国政府债务仅略高于GDP的30%,而且联邦政府当时还实现了财政盈余。
与此同时,计算能力的成本每年持续下降,使企业升级工厂和办公室设备越来越便宜。
发达经济体增长放缓,也意味着具有吸引力的投资机会减少,进一步压低了信贷需求。
把这些因素组合在一起,就形成了一个“储蓄洪流”与“投资荒”同时出现的世界。
自然利率因此只能一路下降。
对政府、企业和房主这些借款人来说,那是一个黄金时代。
但对储蓄者来说,就未必如此。
如今,这些趋势正在发生改变。
婴儿潮一代不再继续向储蓄池投入大量资金,而是开始提取退休储蓄。
中国也逐渐退出过去作为美国重要资金提供者的角色。
北京的外汇储备从上世纪90年代初接近于零,一路升至2014年接近4万亿美元的峰值,之后已经下降至约3.4万亿美元。
地缘政治进一步加速了这种转变。
中美关系恶化并不是中国减少持有美国国债的主要原因,但肯定没有起到帮助作用。
俄罗斯入侵乌克兰后,西方冻结俄罗斯外汇储备的决定,也向各国发出了一个明确信号:
包括美国国债在内的储备资产,同样存在政治风险。
随着特朗普发动的伊朗战争持续下去,过去购买美国国债、部分原因是换取美国安全保护的海湾国家,也必然会开始考虑:
自己花这些钱究竟得到了什么?
这些国家还需要增加支出,用于补充弹药、维修受损设施,并建设绕开霍尔木兹海峡的输油管道。
随着世界变得更加危险,冷战结束后的“和平红利”也正在消失。
欧洲北约成员国已经表示,将把国防开支从此前目标GDP的2%提高到3.5%。
彭博经济研究估计,这可能在未来10年使欧洲新增1万亿至3万亿美元债务。
柏林和巴黎借款增加,也会间接推高华盛顿的融资成本。
近年来推动收益率上升最重要的单一因素,是政府借款规模激增,尤其是美国。
美国公众持有的联邦政府债务占GDP比例,已经从2020年新冠疫情席卷全球前的79%,升至超过100%。
根据我们的预测,到2030年这一比例将达到111%。
至少在一定程度上,这确实属于特朗普能够控制的问题。
但到目前为止,他几乎没有表现出控制债务的意愿。
AI热潮则增加了另一个变量。
大规模建设AI基础设施,已经推动数据中心和电网投资支出急剧增加。
如果这种投资热潮持续,就可能长期推高资金需求和借贷成本。
对借款人来说,这当然并不好受,但也并非完全是坏消息。
如果利率上升是因为终于出现了值得大规模投资的领域,总比2010年代那种经济停滞、缺乏投资机会的状态更好。
当然,这些分析也存在一些需要注意的地方。
自然利率无法直接测量,使用哪一种模型会影响结果,一些基础数据未来还可能被修订。
但自从我们一年前出版《金钱的价格》以来,大方向并没有发生变化:美国国债收益率维持在4%至5%的区间,很可能就是新的常态。
这带来的影响远远超出债券市场。
对美国政府而言,较高借贷成本意味着财政负担越来越重。
目前利息支出已经占美国预算赤字的一半以上。
对购房者来说,这意味着房贷利率持续侵蚀住房负担能力。
而未来两年,还有数千亿美元疫情时期发行的企业债务即将到期,再融资的过程将会十分痛苦。
伊朗冲突以及沃什在杰克逊霍尔释放的信号,都推高了市场近期的利率预期。
但即使这些短期因素最终消失,借贷成本长期处于高位这一结构性现实仍不会改变。
过去一代人推动利率不断下降的各种力量,如今已经开始反向运行。
对特朗普来说,这不是换一个新的美联储主席就能够解决的问题。
来源:
https://www.bloomberg.com/news/a ... ?srnd=homepage-asia
By Jamie Rush, Martin Ademmer, and Tom Orlik
September 11, 2026 at 6:00 PM GMT+10 |
|
 乱谈:轮胎使用和保养 (2010-9-1) 车友


 发表于 2026-9-12 07:19


 发表于 2026-9-12 07:24


