新足迹

 找回密码
 注册

精华好帖回顾

· 接着聊 S 的故事 II – 职场风云 (更新在第7页 #183 楼) (2011-6-10) 甜螺 · 一切只是为了个石头 (2009-12-30) 老陶
· 谈谈newsagency和tatts lotto彩票生意 (2010-2-23) sterlingbar · 最是一年春好处,绝胜烟柳满皇都-----春回北京游记(8楼新增鸟巢) (2009-5-11) 风玲
Advertisement
Advertisement
查看: 3120|回复: 56

[其他] 不买房 如何规划每年十万澳元被动收入? [复制链接]

2012年度奖章获得者 2013年度奖章获得者

发表于 2026-9-11 06:57 |显示全部楼层
此文章由 dootbear 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 dootbear 所有!转贴必须注明作者、出处和本声明,并保持内容完整
澳洲金融时报:不买房 如何规划每年十万澳元被动收入?


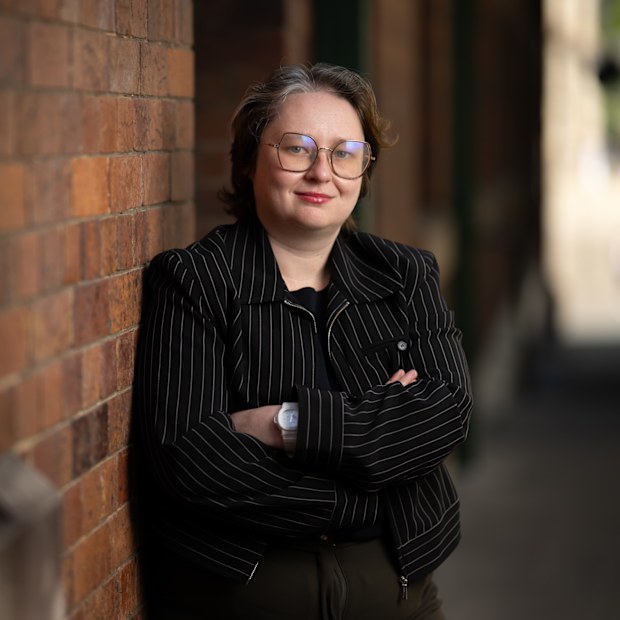
海蒂·戴维森(Heidi Davison)其实完全有能力在自己居住的地区买一套公寓或联排别墅。她住在布里斯班与阳光海岸之间,但她就是不想买房。

这名28岁的商业律师把房产形容为“黄金手铐”。相比买房,她更愿意把钱投入金融市场,以避开购房时高昂的前期支出以及长期持有成本。

当许多同龄人正在拼命攒房屋首付时,戴维森选择了另一条路:她希望在45岁之前建立一个足够庞大的投资组合,每年产生10万澳元被动收入。

戴维森说:“如果别人想投资房产,那很好。但至少现阶段,对我来说这笔账算不过来。”

随着低成本数字交易平台和微型投资应用普及,Z世代和千禧一代开始投资股市的时间,比之前任何一代都更早。

CommSec交易数据显示,40岁以下客户如今已经占其平台客户总数接近一半。Vanguard Australia今年5月发布的一份2026年报告则显示,45%的年轻澳洲人,也就是接近每两人就有一人,目前都持有个人养老金以外的投资资产。

为了积累财富,戴维森每周都会投资于适度杠杆、以增长为主的交易所交易基金(ETF)。她目前的投资组合价值为28,860澳元。

按照她自己承认“非常进取”的预测,如果未来继续按照目前的储蓄和投资速度执行,同时投资组合能够取得与过去几年类似的回报,那么未来5年内,她的投资组合可能增长到22.5万澳元。

达到这一水平后,她计划逐步转向高收益资产,包括商业地产信托和私人信贷。

她说:“这些资产可以提供稳定、高收益的每月现金分配,目标年收益率达到7%至9%或更高,而且有真实商业资产作为支持,同时又不需要像直接持有住宅物业那样承担管理麻烦和较低收益。”

等戴维森接近40岁、投资组合达到100万至120万澳元时,她计划进入下一阶段。

她表示,届时会把部分资金配置到收益率更高的私人信贷、抵押贷款基金和商业地产信托,预计可以获得8%至10%的净现金分配收益率。

她说:“这样就能实现每年10万澳元以上的被动收入目标,同时继续保留核心ETF投资,让长期资本增长能够跟上通胀,而不需要动用本金。”

Construct Wealth独立财务顾问菲尔·哈维(Phil Harvey)表示,对他的许多客户而言,投资房地产并不是最合适的选择。

57岁的哈维说,再加上今年5月联邦预算案对资本利得税和负扣税作出的修改,房地产投资已经变得更没有吸引力。

他说,投资房产的主要问题在于,在持有期间往往处于亏损状态,因此投资者最终即使实现资本增值,在此之前也已经投入了大量资金。

哈维拥有自己的自住房,但他和妻子已于2018年卖掉投资房。

对于没有自住房的人来说,一个重要问题是:退休以后没有工资收入时,是否已经储蓄和投资了足够的钱来支付租金。

哈维承认,这确实可能成为问题,但如果提前规划得当,并非无法解决。

他说:“真正有问题的是那些一直租房、却又没有像海蒂这样投资的人。等到退休时,他们才突然发现:‘糟了,我只靠社会福利退休金,还要继续付房租,怎么生活?’”

小积累也能变成大财富

戴维森在2023年通过自动投资平台Raiz Invest开始认真投资。

到了2025年5月,她决定提高自己的风险承受程度,把当时价值6130澳元的投资组合转入杠杆ETF。

目前,她每周投资300澳元,平均分配到两只适度杠杆ETF中。

她与伴侣共同租住一套三居室住宅,每周租金为275澳元。支付租金后,她每周还会向高息储蓄账户存入500澳元。

杠杆ETF的运作方式,是基金经理代表投资者借入资金,并与投资者自己投入的钱一起进行投资。

如果属于“适度杠杆”产品,那么投资者每投入1澳元,基金通常还会额外借入约30至40澳分进行投资。

这样一来,当市场上涨时,收益会被放大;但如果市场下跌,亏损同样也会扩大。

戴维森之所以选择这类产品,是因为她能够接受相应风险,并认为杠杆ETF能够帮助自己更快积累财富。

她说:“任何投资都会有风险。我只是会更谨慎地选择自己愿意承担哪一种风险。”

Betashares高级投资策略师格里森(Cameron Gleeson)表示,杠杆投资更适合投资期限较长的人,因为从长期来看,市场通常被预期会持续上涨。

格里森说:“如果市场下跌10%,那么杠杆ETF可能会下跌15%。持有这类基金的关键,是要从更长期的角度来看待它。”

到目前为止,戴维森这套高风险策略表现不错。自2025年5月以来,她的投资组合已经增长17%。

严格执行投资纪律

戴维森说:“我每周只花掉大约一半的工资。我知道自己能够做到这一点,本身就处在一个比较幸运的位置,但我做的事情适合那些有纪律的人。”

无论市场表现如何,她都会坚持原定投资计划,以充分利用复利效应。

如果市场出现下跌,她还会判断是否值得利用下跌机会增加投资。

她说:“就像去超市买东西,你看到平常都会买的商品突然打折。有时候趁便宜多买一些是值得的,这样以后价格贵的时候就不用买那么多。”

“不过,即使价格变贵,我还是会维持原来的投资节奏。”

像戴维森这样高度自律地储蓄和投资,经常会让人联想到FIRE运动,也就是“财务独立、提前退休”。但她强调,提前退休并不是自己的目标。

她并不是希望完全取代工资收入,而是希望建立一条足够稳定的被动收入来源,让自己不再必须依赖工资,并拥有更多选择如何安排生活的自由。

对于戴维森来说,财务独立的核心就是自由。

她说:“我希望自己能够感到安心,可以选择在哪里工作,也可以选择自己想怎么做事情。”

“我不希望有一天因为失去工作,就立刻开始担心收入问题。”

算出你的“自由数字”

财务规划师、著有《Freedom Gameplan》的罗德尼亚(Amir Rodnia)表示,他很高兴看到越来越多人把“财务自由”而不是某个具体净资产数字作为积累财富的目标。

他说:“对我而言,真正的财务自由,就是早上醒来之后,可以完全按照自己的意愿安排这一天,不是因为你必须这么做,而是因为你自己选择这么做。”

为了帮助人们判断距离财务自由还有多远,罗德尼亚设计了一套称为“自由评分”的计算方法。

计算方式很简单:用每年的被动收入除以全年生活开支。

例如,如果一个人每年有5万澳元被动收入,而全年生活开支为6万澳元,那么他的“自由评分”就是83%。

换句话说,这个人距离实现财务自由已经完成了83%。

罗德尼亚说:“无论你的数字是1%还是50%,这个指标都能让你更清楚地思考:‘我到底想要什么?下一步应该怎么做?’”

为什么不买房?

戴维森每周可以投资300澳元,同时额外储蓄500澳元。她表示,自己实际上有能力买房,但现阶段并不认为这是最适合自己的投资。

高房价、印花税、物业管理费以及持续维修成本,都是一些澳洲人选择把资金投入房地产以外资产的原因。

戴维森说:“考虑到买房需要承担的前期成本,我认为还有其他选择更符合我现在的情况。”

“我的一些家人已经进入住宅房地产市场,这很好,他们对自己的决定也很满意。但我想避免被‘黄金手铐’锁住。”

相反,戴维森认为,把钱投入股市能够发挥更大作用。

她说:“如果我要买一套房,基本上就等于把所有筹码都押在一项投资上,而且还可能让自己承担过高的杠杆。”

戴维森目前很满意租房生活。她认为,买房首先应该是一项“生活方式决定”,而不仅仅是一项投资决定。

她说:“如果你想组建家庭,希望生活更稳定,而且不喜欢租房,那当然应该买房。”

“从生活方式来说,拥有自己的房子,可以让你因为孩子有一个稳定的家而更加安心。”

“但对我来说,买房并不是一个投资决定。”


来源:

https://www.afr.com/wealth/perso ... res-20260811-p60nbq

Rebecca PikeWealth reporter
Sep 9, 2026 – 5.00am
Advertisement
Advertisement

2012年度奖章获得者 2013年度奖章获得者

发表于 2026-9-11 06:58 |显示全部楼层
此文章由 dootbear 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 dootbear 所有!转贴必须注明作者、出处和本声明,并保持内容完整
本文要点:

1. 28岁律师海蒂选择不买房,而是每周投资杠杆ETF,目标45岁前实现年入10万澳元被动收入。

2. 她目前投资组合约2.886万澳元,计划5年内增至22.5万澳元,再逐步转向高收益资产。

3. 到40岁左右,若资产达到100万至120万澳元,她计划用私人信贷和商业地产信托产生8%至10%收益。

4. 她每周投资300澳元、另存500澳元,并长期坚持定期投资,即使市场下跌也不会轻易改变计划。

5. 杠杆ETF能够放大上涨收益,也会放大亏损,因此更适合投资期限长、能够承受较大波动的投资者。

6. 戴维森认为买房是生活方式选择而非必要投资;她更重视流动性、分散投资和未来工作的选择自由。

发表于 2026-9-11 07:02 来自手机 |显示全部楼层
此文章由 Laker2 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 Laker2 所有!转贴必须注明作者、出处和本声明,并保持内容完整
股市是个消化通胀的好东西。

人有了额外的钱,投到股市里,被庄家一网打尽,就没有闲钱推动通胀了。

评分

参与人数 3积分 +6 收起 理由
wuxiaoq + 1 太给力了
fiony + 1 偶对你的景仰如滔滔江水
windwind + 4 我很赞同

查看全部评分

发表于 2026-9-11 07:39 来自手机 |显示全部楼层
此文章由 sampcheng 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 sampcheng 所有!转贴必须注明作者、出处和本声明,并保持内容完整
房租这么便宜?

发表于 2026-9-11 07:41 来自手机 |显示全部楼层
此文章由 sampcheng 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 sampcheng 所有!转贴必须注明作者、出处和本声明,并保持内容完整
如果股票赚了还要交30%的裞, 自住房是享受,勇敢的人先享受生活

评分

参与人数 1积分 +1 收起 理由
wuxiaoq + 1 我很赞同

查看全部评分

发表于 2026-9-11 07:42 来自手机 |显示全部楼层
此文章由 粤式油鸡 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 粤式油鸡 所有!转贴必须注明作者、出处和本声明,并保持内容完整
醒醒吧,房东明天就给你涨租

评分

参与人数 1积分 +1 收起 理由
wuxiaoq + 1 太给力了

查看全部评分

Advertisement
Advertisement

发表于 2026-9-11 07:52 来自手机 |显示全部楼层
此文章由 千事可乐 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 千事可乐 所有!转贴必须注明作者、出处和本声明,并保持内容完整
2000年互联网泡沫破裂,纳斯达克耗时近 15年 修复
2008年次贷危机,标普500耗时近 5年 修复
2020年疫情爆发,全球股市在一个月内暴跌30%–40%,耗时约半年修复
近几年每次局部战争爆发,股市跌约5-10%,约几周后修复

目前偶尔被提及的是AI泡沫、台海战争、某种新病毒爆发的风险。

相对而言,房地产给出的是更确定性的预期。

萝卜白菜各取所爱

评分

参与人数 1积分 +1 收起 理由
wuxiaoq + 1 我很赞同

查看全部评分

发表于 2026-9-11 07:54 来自手机 |显示全部楼层
此文章由 飞飞鱼 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 飞飞鱼 所有!转贴必须注明作者、出处和本声明,并保持内容完整
全部买成VHY就好了,FIRE社区大把这样做的,杠杆配资的风险没必要。

发表于 2026-9-11 07:56 来自手机 |显示全部楼层
此文章由 che999 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 che999 所有!转贴必须注明作者、出处和本声明,并保持内容完整
28岁还是太naive了,金融资产哪有只涨不跌的,最后大部分都会被套住的

而且房产是6倍的杠杆,没有margin call

发表于 2026-9-11 08:03 来自手机 |显示全部楼层
此文章由 yzh1999 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 yzh1999 所有!转贴必须注明作者、出处和本声明,并保持内容完整
照片上这位就是28岁的主角?

发表于 2026-9-11 08:04 |显示全部楼层
此文章由 perfectstock 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 perfectstock 所有!转贴必须注明作者、出处和本声明,并保持内容完整
如果长期投资,那不如多交super,立马省下20-30%的说,够你两年的投资回报了吧
Advertisement
Advertisement

发表于 2026-9-11 08:08 来自手机 |显示全部楼层
此文章由 dolic 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 dolic 所有!转贴必须注明作者、出处和本声明,并保持内容完整
perfectstock 发表于 2026-9-11 08:04
如果长期投资,那不如多交super,立马省下20-30%的说,够你两年的投资回报了吧 ...

28岁放super太早了

发表于 2026-9-11 08:17 |显示全部楼层
此文章由 oed 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 oed 所有!转贴必须注明作者、出处和本声明,并保持内容完整
昨天和中介聊天,内西2房老semi要卖1.7m,预测租金1000/w。接下来算帐,首付20%,贷款1.36m,产生利息近9万。各种费用加总,自己需要拿出近45万。如果租房住,45w的利息按5%算收益是22500,交37%税,税后是14175,房租一年是$52000,52000-14175=37825。如果买房自住,首付加各种费用$450000,贷款$1.36m,利息按6.5%算,加上维修,保险,税费等,每年需要近10万支出。里外里,每年净出比租房多支出了6万多。难道出这6万多就是为了拥有了自己的房产了?产权还在银行中压着呢。
最后问了中介一个问题,如果是你将如何选择?说曰,房价始终会涨,将来卖时会收回所有。再一个问题问他,按照现在的市场,你预计10年能涨60多万吗?这还没算租房每年省下的6万多利息的复利。

发表于 2026-9-11 08:41 |显示全部楼层
此文章由 Poweregg 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 Poweregg 所有!转贴必须注明作者、出处和本声明,并保持内容完整
oed 发表于 2026-9-11 08:17
昨天和中介聊天,内西2房老semi要卖1.7m,预测租金1000/w。接下来算帐,首付20%,贷款1.36m,产生利息近9万 ...

自己住,经济条件允许尽可能买房
不然房东要卖,房东小孩要住,让你搬家烦死你

发表于 2026-9-11 08:42 来自手机 |显示全部楼层
此文章由 jiaxi1112 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 jiaxi1112 所有!转贴必须注明作者、出处和本声明,并保持内容完整
oed 发表于 2026-9-11 08:17
昨天和中介聊天,内西2房老semi要卖1.7m,预测租金1000/w。接下来算帐,首付20%,贷款1.36m,产生利息近9万 ...

说白了还是市场,没人能预测

18年那时候也跟现在差不多的状况,没人再看好房市,抄底入了个投资房,当时市场冷到除了我之外只有一个人看房,去年翻倍出手

发表于 2026-9-11 08:46 来自手机 |显示全部楼层
此文章由 fiony 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 fiony 所有!转贴必须注明作者、出处和本声明,并保持内容完整
信AFR还是信AI?

这套投资设想不是数学上不可能,但明显属于“高储蓄率 + 高投资回报 + 高收益率”三重乐观假设叠加。

这套计划把三个本来互相矛盾的目标放在了一起:
高增长 → 高现金收益 → 低风险保本
现实中的投资通常只能三选二

本帖子中包含更多资源

您需要 登录 才可以下载或查看,没有帐号?注册

x
Advertisement
Advertisement

发表于 2026-9-11 09:12 |显示全部楼层
此文章由 zhongbingo 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 zhongbingo 所有!转贴必须注明作者、出处和本声明,并保持内容完整
私人信贷最近爆雷,拿了高息,输了本金

发表于 2026-9-11 09:32 来自手机 |显示全部楼层
此文章由 crystalsea 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 crystalsea 所有!转贴必须注明作者、出处和本声明,并保持内容完整
这28岁看上去58,快退休了,是AI模拟未来吗?

发表于 2026-9-11 09:41 来自手机 |显示全部楼层
此文章由 fiony 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 fiony 所有!转贴必须注明作者、出处和本声明,并保持内容完整
戴维森每周可以投资300澳元,同时额外储蓄500澳元

比起投资,戴维森认为储蓄更靠谱些?

发表于 2026-9-11 09:46 来自手机 |显示全部楼层
此文章由 phasechanger 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 phasechanger 所有!转贴必须注明作者、出处和本声明,并保持内容完整
买黄金

发表于 2026-9-11 09:52 |显示全部楼层
此文章由 xiaozaocha 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 xiaozaocha 所有!转贴必须注明作者、出处和本声明,并保持内容完整
炒股有风险 ETF也不是一直涨不会跌

未来税改落地了也会影响
Advertisement
Advertisement

发表于 2026-9-11 09:56 来自手机 |显示全部楼层
此文章由 Kdst494 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 Kdst494 所有!转贴必须注明作者、出处和本声明,并保持内容完整
每年10万的被动收入随时也可能变成20万的被动支出。股票上杠杆是最愚蠢的赌博方式。

评分

参与人数 1积分 +1 收起 理由
wuxiaoq + 1 感谢分享

查看全部评分

发表于 2026-9-11 09:59 来自手机 |显示全部楼层
此文章由 白兔 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 白兔 所有!转贴必须注明作者、出处和本声明,并保持内容完整
千事可乐 发表于 2026-9-11 07:52
2000年互联网泡沫破裂,纳斯达克耗时近 15年 修复
2008年次贷危机,标普500耗时近 5年 修复
2020年疫情爆发 ...

2000年互联网泡沫是什么?

发表于 2026-9-11 10:06 |显示全部楼层
此文章由 SAland 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 SAland 所有!转贴必须注明作者、出处和本声明,并保持内容完整
白兔 发表于 2026-9-11 09:59
2000年互联网泡沫是什么?

当年有个段子:一个乞丐蹲路边,面前放一纸板写着 beg.com ,然后一堆华尔街投资人围着他谈投资

发表于 2026-9-11 10:14 |显示全部楼层
此文章由 maatthew 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 maatthew 所有!转贴必须注明作者、出处和本声明,并保持内容完整
sampcheng 发表于 2026-9-11 07:41
如果股票赚了还要交30%的裞, 自住房是享受,勇敢的人先享受生活

自住房不用考虑税务 投资需要考虑税务 这个确实差距就出来了

发表于 2026-9-11 10:24 |显示全部楼层
此文章由 hellobottle 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 hellobottle 所有!转贴必须注明作者、出处和本声明,并保持内容完整
纸上谈兵
Advertisement
Advertisement

发表于 2026-9-11 10:31 |显示全部楼层
此文章由 potter.leon 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 potter.leon 所有!转贴必须注明作者、出处和本声明,并保持内容完整
当年某小伙攒钱买十几套房的励志故事也很类似

发表于 2026-9-11 10:32 来自手机 |显示全部楼层
此文章由 shyangying 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 shyangying 所有!转贴必须注明作者、出处和本声明,并保持内容完整
土澳有一群老白一直租住新公寓,享受生活,

发表于 2026-9-11 10:50 |显示全部楼层
此文章由 Ger 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 Ger 所有!转贴必须注明作者、出处和本声明,并保持内容完整
找人代孕去。。。

发表于 2026-9-11 11:19 来自手机 |显示全部楼层
此文章由 Yfcc 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 Yfcc 所有!转贴必须注明作者、出处和本声明,并保持内容完整
用牛市推演未来了,显然是要充值的

发表回复

您需要登录后才可以回帖 登录 | 注册

本版积分规则

Advertisement
Advertisement
返回顶部