|
|
此文章由 clovedsm 原创或转贴,不代表本站立场和观点,版权归 oursteps.com.au 和作者 clovedsm 所有!转贴必须注明作者、出处和本声明,并保持内容完整
本帖最后由 clovedsm 于 2026-8-24 11:31 编辑
这确实是一个非常核心且反直觉的矛盾:超市货架上的大米暴涨、供不应求,但澳洲本地农民却纷纷放弃种稻。 [1, 2]
造成这一奇特现象的根本原因在于:大米价格虽然翻倍,但澳洲种植稻米最核心的成本——“水权价格”飙升得更快,且政府正在强行回购水权,导致农民种稻不仅赚不到钱,反而随时可能血本无归。 [3]
澳洲大米种植呈现这种“有价无市、农民罢种”局面的深层原因如下:
## 1. 水比米贵:大米涨价,水价涨得更疯狂
大米是典型的“高耗水作物”。在澳大利亚独特的水权交易市场(Water Market)中,灌溉用水是可以像股票一样自由买卖和租赁的。 [4]
*
* 机会成本太高:大米暴涨 100%,意味着农民卖米的收入翻倍。但是,因为长期干旱及政策收紧,水权市场的水价飙升了数倍甚至十倍。
* 不种稻反而更赚钱:对于拥有水权的农民来说,把手里的水直接在交易市场上“出租或卖给”隔壁种杏仁、柑橘或优质棉花的果园,拿到的无风险现金收益,远远超过自己辛辛苦苦整地、插秧、承担气候风险去种大米赚到的钱。
*
## 2. 政府抢水:墨累-达令盆地计划的“降维打击”
根据联邦政府的《墨累-达令盆地计划》(Murray-Darling Basin Plan),政府为了保护生态环境,正在从农业灌溉手中强行开展“水权回购”(Water Buybacks)。 [3]
*
* 供给端直接被掐断:政府挥舞着支票把水权买走并还给大自然(流回河道保护鱼类和湿地)。
* 产量应声暴跌:这导致农业灌溉的可用水总量永久性减少。澳洲农业部(ABARES)官方数据显示,受水资源极度受限的影响,澳洲近期的稻米产量直接断崖式暴跌至 15 万至 17.8 万吨左右,相比丰年暴跌了 66% 左右。 即使大米涨到天上去,农民手里没有水分配额,根本无法下田播种。 [1, 3, 5]
*
## 3. [SunRice] 的“稻谷收购价”没有跟上零售市场的暴涨
你看到的“涨价超过100%”多发生在超市零售端和国际贸易大米进口价格上。但对于澳洲本地农民来说,他们种出的稻谷只能卖给垄断收购商 [SunRice]。 [6, 7, 8]
*
* 根据 [SunRice] 官方公布的最新财报数据(FY26),它给澳洲本地农民的中粒稻谷(Medium Grain)收购价格(Paddy Return)一直稳定在每吨 $400 - $406 澳元左右,近年来几乎没有大幅增长。 [7, 9]
* 利润被成本完全吞噬:一方面是原地踏步的稻谷收购价,另一方面是翻倍的化肥、柴油、人工成本以及高昂的水价。农民在精算后发现,种稻的净利润已经变成负数。 [9, 10, 11]
*
## 4. 农民转向低耗水作物
面对大米“高风险、高水耗、低回报”的现状,里弗纳(Riverina)等主要产区的农民纷纷选择“用脚投票”,转型改种大麦(Barley)、小麦(Wheat)或油菜籽(Canola)等对灌溉水依赖极低、甚至主要靠雨水就能生长的冬性作物(Dryland Crops)。目前澳洲这些旱地作物的产量正屡创新高,彻底挤占了稻米的种植面积。 [1, 12, 13]
公共悲剧:如果没有水权,河水会被瞬间抽干在 1980 年代以前,政府对抽水没有严格限制(过度分配 Overallocation),每个农民都觉得“河水是免费的,不抽白不抽”。疯狂扩种的后果:上游的棉花农场、大规模的坚果大棚疯狂架起水泵日夜不停地抽水,导致生活在河流最下游、最靠近入海口(如南澳大利亚州)的人民和农田直接面临断水危机。入海口泥沙淤积、海水倒灌,整个国家级的生态系统几近死亡。必须“限额抽水”:为了不让母亲河彻底死掉,政府必须强行介入,计算出这条河在保证自己不干涸的前提下最多能被抽走多少水(可持续分流量 SDLs)。这个被限定出来的总抽水量,就被分割成了一张张“水权”发给农民。没有水权,你私自去河里抽一桶水就是违法犯罪。
“水权金融化”把缺水变成了资本的掠夺既然河流总水量被死死限额了,在干旱年份,水自然成了极端稀缺品。澳洲政府本意是想通过“水权交易”让市场自动把水流向最有经济价值的作物,结果却被金融资本玩坏了:华尔街资本进场“囤水炒作”:2004 年改革后,政府允许不种地的投资银行、对冲基金和信托机构合法购买河流的水权凭证。资本围猎农民:每当气象预报显示可能要发生干旱、河流水位下降时,这些金融大鳄就会恶意囤积囤积水权、拒绝出售,强行将水价推高数倍甚至数十倍。种稻农民沦为牺牲品:种大米的农民去河边一看,河里虽然还有水,但因为自己手里的水配额由于干旱被政府依法削减,想抽水就必须去市场上向对冲基金高价租赁。算下来,买水的钱比卖大米的钱还要贵。以至于 2026 年中旬,部分流域的每兆升水价依然维持在 $400 澳元以上的高位,大米农民只能望河兴叹,眼睁睁看着河水流走也不敢开泵灌溉。
由于这个系统近年来演变得太像一个充满漏洞的“资本赌场”,澳大利亚竞争与消费者委员会(ACCC)和联邦政府不得不在 2026 年 7 月 1 日正式实施了极其严厉的《水资源法修正案》。新规历史性地对澳洲水市引入了反市场操纵法案,严厉禁止华尔街资本在水权交易中进行内幕交易和恶意抬价,试图把河流的水权重新还给乡村社区
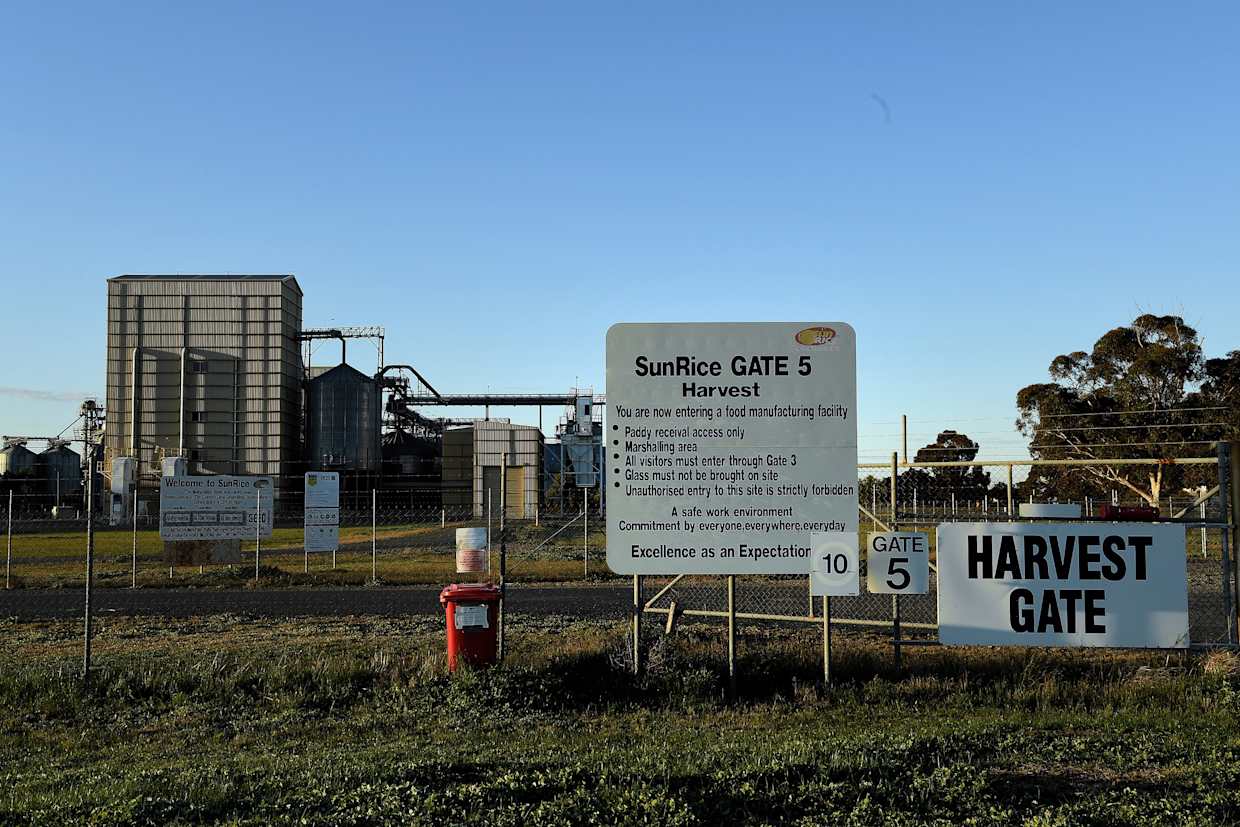
无法承受不可替代的硬件资产:[SunRice] 在新南威尔士州里弗纳(Riverina)地区的 Leeton 和 Deniliquin 拥有南半球最大的、技术最先进的现代化大米碾磨、储存和精细加工厂。这些资产价值数亿澳元。转型设备升级需要极高资本:[SunRice] 虽然进口大米,但进口的大米主要属于“初级原料”,要在澳洲本地超市上架(或进行高附加值产品的再加工、微波速食米、零食包装),仍然高度依赖本地工厂的高端包装和精制设施。伸手要钱的筹码:由于本地稻谷因水权回购减产了 66%,工厂产能严重闲置。[SunRice] 并没有自掏腰包全面转型,而是将“78个家庭面临下岗裁员”作为杠杆,逼迫政府进行 1:1 的共同投资(Co-investment),以此借助纳税人的钱来补贴自己包装厂的现代化升级。
2. 澳洲本土大米的“独家垄断特权”不能丢[SunRice] 绝不仅仅是一家普通企业,它在法律上拥有新南威尔士州稻米独家出口特权(Sole Exclusive Export Licence / Vesting System)。特权的交换条件:政府之所以特许它垄断出口、赚取高额国际利润,底线是它必须履行“行业领头羊”的义务——收购本地农户的稻谷、维持本地就业、支撑乡村经济。如果彻底转为进口商:如果 [SunRice] 拍拍屁股把澳洲工厂关了,全部改卖海外米,新州政府将极有可能剥夺其独家出口垄断执照,允许其他竞争对手进场。为了保住这个“吸金”的垄断护城河,它必须留在本地假装“输血”。
3. 高端品牌的“高溢价”挂钩澳洲本土进口米卖不起高价:[SunRice] 进口的亚洲大米(泰国香米、越南米),在国际和澳洲本土都是低毛利的红海竞争。澳洲米才是提款机:[SunRice] 利润最高的产品是利用澳洲本土特有的纯净水土种植出的高品质中粒米(如寿司米、Matilda等品种)。这些高品质米出口到日本、中东和欧美,属于高端轻奢食品,利润率极高。它必须留住本地最核心的生产线和一小部分核心农户,随时等待丰水年(La Niña)到来时,本土产量再次爆发以赚取暴利。
4. 2026年最新的“政治博弈”:顺水推舟2026年正值大选和水资源计划执行的关键期,因为联邦政府粗暴的“水权回购政策”导致地方哀鸿遍野,反对党和地方社区对政府的抗议达到顶峰。双赢的政治秀:[SunRice] 宣布裁员 78 人并缩短工厂工时。这直接把矛盾甩给了阿尔巴尼斯政府。面对巨大的选票压力,总理和水资源部部长 Murray Watt 只能迅速“接招”,承诺出资提供数百万澳元的纾困救助。
对 [SunRice] 来说,这笔救助款不拿白不拿:既能顺理成章把高昂的运营和重组成本转嫁给政府,又能扮演一个“为了乡村社区被迫裁员的受害者”角色。 |
评分
-
查看全部评分
|
 多年前的那些人和事 (2010-10-6) 明河素月


 发表于 2026-8-24 10:56


 发表于 2026-8-24 11:03