|
澳洲金融时报:澳洲富裕父母帮子女付首付 一般给多少钱? 调查显示,65%的婴儿潮一代已提前把部分财富交给子女,用于购房、教育和生活开支。财务顾问提醒,提前赠与财产需要周密规划。 在博尔德(Bold)一家,“父母银行”已经经营了许多年。事实上,如今连“爷爷银行”也开始发挥作用。 81岁的约翰·博尔德(John Bold)是一名退休中学校长,育有五名成年子女,还有五名孙辈。他已经出资帮助家人支付购房首付、大学学费和购买第一辆汽车的费用。 这位墨尔本老人还为每名孙辈设立了信托基金,用于支付他们未来的教育开支。 他说:“既然我手上的钱可以帮助孩子和孙辈,我就不打算一直把钱留在自己手里。” 博尔德的慷慨反映了澳洲全国正在出现的趋势。 提供医疗保健、财富管理和养老护理服务的Australian Unity最新研究发现,65%的婴儿潮一代曾向子女或孙辈提供至少一万澳元的资金援助,而最常见的原因是帮助他们购买房产。 Australian Unity调查了2000名年龄介于60至80岁的人士,其中近四分之三表示,他们宁愿在自己还活着的时候,就让家人享受到财富带来的好处。博尔德也是这样想的。 律师事务所Danaher Moulton创办人兼私人客户业务合伙人丹纳赫(Dennis Danaher),亲眼见证了越来越多家庭提前分配遗产的趋势。 他说:“过去,父母向子女提供资金的情况,在我们处理的案件中可能只有二十分之一。现在,这个比例肯定已经是过去的两到三倍。” 父母已经成为澳洲住房市场的重要资金来源,这一点早已广为人知。 但这项调查还罕见地揭示了父母究竟会给子女多少钱。 数据显示,父母资助子女购买首套住房的平均金额为75,800澳元。 在财富水平处于第75百分位的家庭,这一数字升至十万万澳元;而在第95百分位的富裕家庭,金额更高达五十万澳元。 除帮助购买首套住房外,调查发现,家庭资金援助最常见的用途还包括维持财务稳定、购买汽车、支付教育费用,以及减少或偿还债务。 推动婴儿潮一代向家人提供资金援助的最大因素,是生活成本危机,占所有赠与原因的53%。 当父母帮助子女购买汽车、支付私立学校学费或其他教育费用时,通常会承担相关费用总额的大约一半。 相比之下,资助子女创业、升级住房或购买首套房产时,父母提供的金额通常相当于总成本的四分之一至三分之一。 会计及咨询公司Pitcher Partners客户总监哈克(Anna Hacker)表示:“很多人无论拥有多少财富,都希望能够支持自己的孩子。但他们不是想让孩子完全依赖父母,而是希望帮孩子一把,让他们能够站稳脚跟。” “因此,即使有些父母实际上负担得起拿出几十万澳元来帮助子女买房,我更常看到的情况仍然是:‘我们来帮他们付首付。’” 父母出资前必须考虑什么? 对于考虑充当“父母银行”的家庭来说,首先要考虑的是自己的财务状况是否健康。 最重要的问题是:给子女钱之后,自己是否仍有足够的资金安享退休生活? 博尔德一直工作到75岁,享有固定福利型养老金计划,而且也曾从自己的父母那里继承遗产。 因此,他知道自己有能力提前将部分财富交给下一代,同时仍能负担自己的生活。 但Australian Unity发现,只有17%的婴儿潮一代认为自己拥有“完全的财务自由”。 另有54%的人表示,他们希望向家人提供更多经济支持,但由于对自己未来的财务状况没有把握,最终没有这么做。 Australian Unity财富业务首席执行官巴拉吉·戈帕尔(Balaji Gopal)表示,这种不确定性有多个原因,包括退休人士不知道自己还能活多久,以及未来可能需要多少医疗费用。 政府政策变化、金融市场波动和全球经济状况,也进一步增加了他们的顾虑。 专业财务建议能够帮助减少部分担忧。 然而,当调查对象被问及上一次向家人提供资金时是否咨询过专家,只有2%的人表示曾寻求财务顾问等专业人士的意见。 戈帕尔说:“寻求专业建议的好处是,如果赠与资金会损害你自己的财务状况,顾问就会阻止你这样做。” “另一方面,如果你已经把这些因素考虑周全,专业建议也能让你安心地提供帮助,而不必事后后悔。” Manly Financial Services管理合伙人派拉吉安(Raffi Pailagian)表示,当客户与他讨论是否充当“父母银行”时,通常早就决定要向子女提供资金。 他说:“在大多数情况下,他们考虑的不是自己能不能负担,而是究竟能负担多少。” 他会为客户模拟不同情况,包括投资市场表现正常或疲弱时,赠与资金可能对他们的现金流、生活方式和财务安全产生什么影响。 不过,Australian Unity发现,55%的婴儿潮一代即使需要牺牲自己的生活享受,也愿意向子女或孙辈提供资金。 派拉吉安的实际工作经验也印证了这一点。 他说:“他们只需要稍微勒紧裤腰带。如果原本打算买一辆房车、一辆摩托车,或者出去度假,这些计划往往就得暂时搁置。” 借款还是赠与? 接下来需要考虑的是,究竟应该以什么方式向子女提供资金:是借款,还是没有偿还义务的真正赠与? 其中有几个重要因素需要权衡。 丹纳赫表示,他经常遇到父母或祖父母先向子女承诺提供资金援助,随后才开始考虑如何安排这笔钱的情况。 他说:“问题在于,他们一开始就把这笔钱说成是礼物。之后再讨论其他安排时,就等于要改变子女原有的期待,因此很容易引起矛盾。” 例如,父母或祖父母可能在给钱之后,才请律师起草贷款协议。 “有时最后会出现这样的情况:孩子说,‘不,我们不会签署任何文件。’但父母早已经答应给钱了。” 他强调,应该尽早让专业人士参与规划,而且在真正决定无条件赠与之前,不应把这笔钱称为礼物。 将资金安排成贷款,一个重要原因是确保这笔钱只让自己的子女或孙辈受益,而不是在他们将来与伴侣分手时,被对方分走。 另一个原因是,如果下一代经营的企业倒闭,这种安排可能帮助保护相关资金,避免受到债权人追索。 Australian Unity调查发现,受访者最近一次向家人提供资金时,60%采用赠与方式,23%采用贷款方式。 提供资金的金额,以及这笔钱占父母全部遗产的比例,也会影响究竟应该选择赠与还是借款。 丹纳赫举例说:“如果孩子拿到4万澳元,但根据父母的遗嘱,他最终能够继承500万澳元,那么大多数时候,我们会建议直接赠与。” “但要明白,如果事情发展不顺利,其中一半可能最终落入孩子配偶手中。” 他的经验法则是: 对于大多数中产及富裕家庭,低于5万澳元的资金可以考虑直接赠与,超过这一金额则应该安排成贷款。 他补充说,要让贷款在法律上被认定为真正的借贷关系,就必须有正式文件,并且安排偿还本金及支付利息,虽然利率可以比市场利率优惠。 “如果贷款没有利息,也没有任何担保,看起来就像一笔虚假的贷款。” “那么,一旦孩子遇到麻烦,无论是被人起诉还是婚姻关系破裂,这笔贷款安排都可能被推翻。” Australian Unity发现,在向下一代提供经济援助的婴儿潮一代中,只有一半采取了某种正式程序。 最常见的做法是先讨论资金用途,其次是书面记录资金安排、要求提供收入或财务资料,以及了解税务影响。 但只有37%的人制定了还款计划,只有22%的人签署正式协议。 哈克表示,在决定采用贷款还是赠与方式时,还必须考虑这笔钱可能如何影响父母: 领取澳洲政府年龄养老金(Age Pension)的资格,以及退休后的收入。 贷款还款在税务处理及评估年龄养老金领取金额时,会被计入收入;而领取年龄养老金的人若向家人赠与财产,则需要遵守相关赠与规定。 根据这些规定,每年最多可以赠与1万澳元,而且在连续滚动的五年期间,赠与总额不得超过3万澳元,才不会影响政府年龄养老金待遇。 哈克说:“时机决定一切。” 她补充说,如果父母未来可能有资格领取政府年龄养老金,即使只是部分养老金,而且正考虑向下一代赠与资金,最好在达到67岁养老金领取年龄之前作出安排。 家庭期待、公平与遗产规划 哈克指出,虽然家庭经济援助涉及金钱,但围绕这些安排展开的讨论,往往更多涉及家庭关系和情感,而不只是财务问题。 Australian Unity发现,43%的婴儿潮一代向子女或孙辈提供资金,是希望对方未来能够更多参与自己的生活。 但在那些附带此类期待的赠与安排中,只有40%的人曾明确向收款人表达这些期望。 对于拥有不止一名子女或孙辈的家庭,Australian Unity的研究还发现,“父母银行”可能引发家庭成员之间如何公平分配财富的问题。 超过30%的婴儿潮一代表示,他们采用按实际需要分配的方式,根据每名子女或孙辈的财务需求和个人情况,提供不同金额的援助。 不过,派拉吉安警告,这种安排可能引发家庭矛盾。 他说:“这里面经常出现冲突,尤其是你给其中一个孩子钱,却没有给另一个孩子的时候。” 博尔德坦言,他的部分子女得到的经济帮助可能比其他人多,“因为有些孩子接受了更长时间的教育”。 但他已经在遗嘱中规定,五名子女将平等继承他的遗产。 他说:“这件事有时确实让我反复思考,因为我的五个孩子选择了不同的人生道路,而且毫无疑问,他们当中有些人的经济状况比其他人好得多。” “但尽管他们之间存在这些差异,我仍希望在分配最终留给他们的遗产时,能够一视同仁。” 如果兄弟姐妹或孙辈之间年龄差距较大,或者他们在不同人生阶段需要经济援助,那么究竟如何做到公平,也会变得更加复杂。 哈克说:“如果你在完全相同的时间,给每个孩子完全相同的金额,那大概没有问题。” “但现实中,通常不会出现这种情况。” 父母在不同时间向子女赠与资金时,一个重要问题是:第二笔或之后的赠与,应该与第一笔金额完全相同,还是应该根据通胀调整? 派拉吉安表示,一种解决办法是在第一次赠与资金时,就把未来准备赠与其他子女的钱投资起来,让资金至少获得与通胀相当的回报。 哈克认为,重要的是从一开始就把这些问题谈清楚,同时了解接受资金的家庭成员认为什么才算公平。 她举例说:“我曾遇到过这样的情况:两个孩子都得到了一套房产,但房子是在完全不同的时间,以不同价格购买的。” “当时我们正在讨论如何进行复杂的计算,才能让分配变得公平。” “我就问父母:‘你们的孩子是否觉得,其中一个人比另一个人得到的好处更多?’” “他们回答:‘没有,没有!他们两个都有房子了。’” “我就说:‘既然如此,为什么还需要调整呢?’” “在那个案例中,我们试图调整的事情,其实根本没有必要调整。因为父母和孩子都认为,尽管两人实际得到的钱不一样,但他们受到的对待是公平的。” 专家表示,如果提前提供的经济援助被视为预支遗产,或者父母希望以后再调整不同子女之间的赠与差额,那么很可能还需要重新起草遗嘱,把这些资金安排反映进去。 丹纳赫说:“这不是一笔孤立的赠与或贷款,而是整个家庭财富传承策略的一部分。”  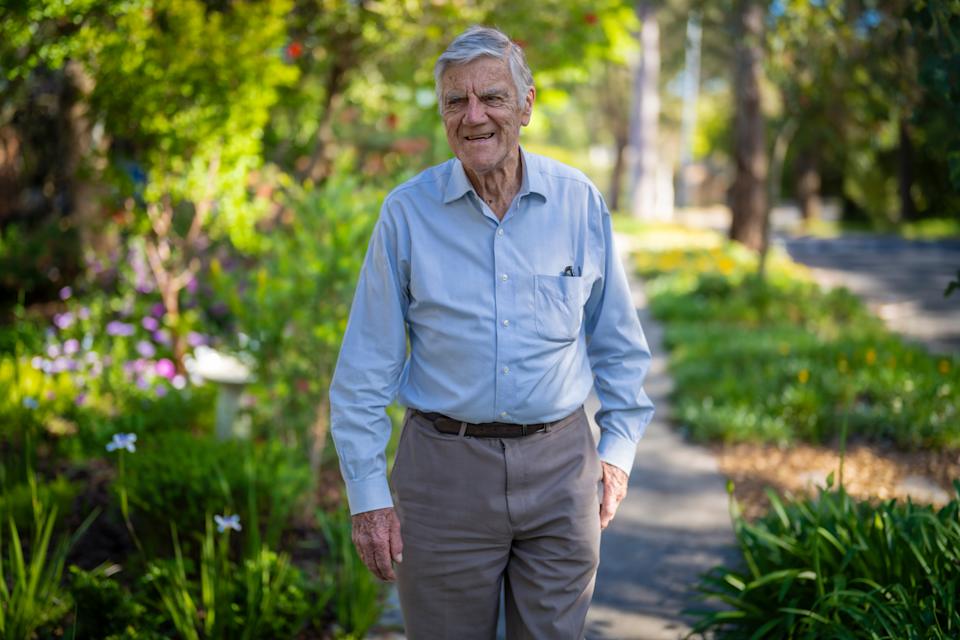   来源: https://www.afr.com/wealth/perso ... are-20261022-p60z3m By Michelle Bowes Deputy wealth editor First published Oct 22, 2026 – 5.00am Updated Oct 22, 2026 – 11.11am |
