|
彭博社:AI账单飙升 华尔街高管为成本失控发愁 全球银行正在努力应对不断攀升的人工智能账单。随着高管们将AI技术引入越来越多的工作流程,如何控制成本已成为金融业面临的新难题。 没有人愿意给技术团队开出一张可以随意填写金额的空白支票。然而,在最初争相采用人工智能的热潮中,许多首席财务官实际上正是被要求这么做。如今,接二连三的意外账单让他们意识到,控制AI成本已经刻不容缓。 这个问题正在银行业逐渐发酵。银行的技术预算本来就面临多方面压力,从更新老旧IT系统到加强网络安全,各项需求都在争夺有限的资金。 银行寄望于自主执行复杂任务的AI代理(Agentic AI)带来巨大的生产率提升,但这类技术的成本尤其难以预测,因为每项任务究竟会消耗多少计算资源,往往存在很大的不确定性。 贝恩咨询公司合伙人、全球金融服务高级分析业务负责人梅塔(Bhavi Mehta)表示:“我实际上不认为任何一家企业内部有人能够真正说清楚,如果我要完成某项具体任务,究竟需要花多少钱。” 他补充说:“随着AI转向更复杂的推理和代理式工作流程,完成同一项任务所需的Token数量可能出现巨大差异。因此,随着银行扩大AI应用规模,了解成本及其对应的商业价值变得越来越重要。” 根据AI评估机构Evident的最新报告,在其追踪的全球50家最大银行中,只有12家公开披露了采用AI所带来的预期回报或实际收益。 然而,几乎没有哪位银行首席执行官不积极宣传AI的潜在好处。 从花旗集团到高盛,多家美国银行在第三季度财报电话会议上都谈到了不断增加的AI投资,但只有少数高管能够提供准确的AI支出数字,或者具体说明这些投资创造了多少财务收益。 随着银行业从AI试验阶段迈向全面部署,彭博社采访了十多名工程师、企业高管和顾问,了解他们遇到的问题及采取的应对策略。 为不同任务选择合适的模型 所谓“Tokenmaxxing”,即工程师尽可能大量使用AI的做法,已经引起广泛关注。但Token消耗失控,并不总是因为员工过度使用AI。 德意志银行(Deutsche Bank)的监控系统曾发现,部分员工消耗的Token数量异常庞大。 但该行技术、数据与创新业务首席战略官拉本赛夫纳(Christoph Rabenseifner)表示,调查发现,其中许多人实际上正在完成有价值的工作。 因此,银行没有直接限制这些员工使用AI,而是引导他们以更有效率的方式使用计算资源。 拉本赛夫纳补充说,该行还尝试把一项任务从大型前沿AI模型转移到经过专门训练的小型模型上运行,结果将成本降低了数倍。 西班牙桑坦德银行采用的做法是,先利用大型前沿模型验证某项AI应用是否达到质量标准,再将经过验证的工作任务转移到更轻量、成本更低的模型。 该行首席人工智能官贝尔纳尔(Ignacio Bernal)表示,这种方法将每笔贷款审批流程的AI运行成本,从约5欧元降至0.03欧元。 贝尔纳尔说:“当一家全球性银行把AI从试点项目推广到正式生产环境时,推理成本就不再是可以忽略的小数目,而会成为一项真正的日常运营支出。” 他指出,部分业务流程每年需要执行数百万次,因此即使每次运行成本不高,累计计算费用也可能十分庞大。 加拿大帝国商业银行(CIBC)发现,包括Anthropic旗下Opus在内的最先进AI模型,每名员工每月可能产生高达3000加元的费用。 如果让数千名员工同时使用,这笔账单很快就会变得惊人。 为控制成本,该行将这些高端模型的使用权限限制在数百名员工之内。 此外,该行仍在测试中的最新版内部AI工作平台CAI 2.0,也被限制为最多250名用户,每人每月的使用预算介于4加元至250加元之间。 CIBC首席数据与人工智能官塔蒂斯(Jaime Tatis)今年7月接受采访时表示:“这项技术太强大了,不能让5万名员工毫无限制地使用。” AI代理正在成为成本上涨的主要推动因素之一。 Evident数据显示,2026年第一季度,大型银行公布了19个AI代理应用案例,高于上一季度的8个。 第二季度,这一数字减少了一半。但这并不意味着银行对AI代理的热情正在消退,而是因为银行开始要求这些系统承担更加复杂的任务。 例如,富国银行(Wells Fargo)希望AI代理能够熟练完成房贷审批流程中的1100个步骤,然后才会将其推广至更多业务流程。 与传统AI工具不同,AI代理可以自主完成复杂的多步骤任务,包括分析财务报表、追踪借款人情况、核实文件以及识别洗钱活动。 这些操作需要大量计算资源,意味着消耗更多Token,最终推高银行每月的AI账单。 一名要求匿名的亚洲银行高级数据主管表示,该行部分团队在第一周就用完了分配给自己的Token额度。 银行随后决定将Token资源集中管理,并开发一个AI代理,在用户的请求发送给模型之前,先对提示词进行精简,以减少不必要的消耗。 考虑其他替代方案 成本问题也让中国AI模型进入了银行的考虑范围。 摩根大通私人银行今年7月的一份报告指出,北京智谱AI开发的一款GLM模型,其表现与今年3月市场上最好的模型相当,但成本比当时最昂贵的前沿模型低80%以上。 新加坡最大的几家银行也正在测试多种不同的AI模型。 大华银行(UOB)的中立AI技术框架对中国供应商保持开放,而星展银行(DBS)表示,无论供应商来自美国还是中国,该行都不会过度依赖任何一家企业。 不过,监管机构已经提出了一些担忧。 加拿大银行业监管机构最近要求工作人员起草最低标准,规范银行使用前沿AI模型的方式,包括相关安全要求。 美国联邦储备委员会负责监管事务的副主席鲍曼(Michelle Bowman)也警告银行,必须加强系统防护,以应对AI驱动的安全威胁。 这些监管和安全问题,使银行董事会更难批准使用那些尚未经过充分审查的模型,尤其是外国供应商提供的产品。 银行风险管理主管还担心,AI代理一旦进入银行内部系统,可能出现难以预测的行为。过去几个月,这种担忧变得越来越普遍。 彭博社今年8月曾报道,澳洲国民银行(NAB)在考虑美国以外的AI模型供应商,包括中国供应商时,特别关注安全和公司治理问题。 加强成本监督 十多年前,银行开始大规模采用云计算服务时,曾花费至少五年时间,才逐渐控制住随使用量增长而不断增加的成本,并将云计算开支纳入独立预算项目。 Tokenomics Foundation执行董事J.R.斯托门特(J.R. Storment)表示,如今的不同之处在于,财务主管在采用AI后的6至18个月内,就开始对成本激增作出反应。 他补充说,这种快速变化也使企业很难为高端AI模型确定最终成本。 曾担任巴克莱银行印度业务首席财务官的马丹(Nitin Madan),对此深有体会。 马丹回忆说,当他询问技术部门同事准备部署哪些AI模型,以及这些模型需要花多少钱时,得到的答复是,这些问题“让所有人都感到不自在”。 马丹表示,由于新的AI工具和升级版本接连快速推出,企业无法像处理大多数传统软件成本那样,将AI支出分摊到未来几年。 因此,这些费用会立即影响企业利润。 他补充说,没有人能够有把握地判断,今天使用的AI模型是否会在三年后继续使用。 摩根大通支付业务首席数据与分析官安德森(Zachery Anderson)今年6月告诉Semafor,该行部分员工“花在Token上的钱甚至超过了自己的工资”。 不过,当时摩根大通并没有限制员工的AI使用量。 《商业内幕》本月报道称,摩根大通此后已对部分工程师使用Anthropic旗下Claude Code设定每月2000美元的支出上限。 该行首席财务官巴纳姆(Jeremy Barnum)本月在财报电话会议上表示,摩根大通每年的AI支出约为7亿美元。 但他也承认,由于AI技术如今已应用于银行各个部门,很难准确计算出最终金额。 其他许多银行的管理层也开始转变思路,不再把AI支出视为几乎没有上限的投资,而是努力寻找控制成本的方法。 今年2月,一家欧洲大型银行的高级机器学习工程师亚历克斯(Alex)接到要求,必须限制团队的AI开支。 事情的起因是,该团队开发了一款先进聊天机器人,并将其部署到数千个工作流程中,最终产生了8万欧元的账单。 对于一家大型银行来说,这个金额本身并不算特别惊人,但它让首席财务官意识到,如果不加控制,费用可能迅速膨胀至数百万欧元。 由于担心职业方面受到影响,亚历克斯要求不公开全名。 对他而言,问题很快从“聊天机器人能不能正常工作”,变成了“银行能不能负担得起大规模运行它的成本”。 为了削减费用,他重新设计了聊天机器人,让系统能够缓存常见问题的答案,并在用户再次提出相同问题时直接调用。 较简单的请求被分配给开源模型处理。 只有那些需要深入搜索、消耗大量Token的复杂请求,才交由ChatGPT或Claude等平台的高端模型完成。 通过这些调整,团队的AI账单下降了约三分之一。 一些银行则选择更早介入成本预测。 法国巴黎银行要求每个AI项目都必须先计算运行成本,才能获得批准。 该行集团首席数据官埃旺(Hugues Even)表示,银行内部平台会先确定Token单价,再乘以预计使用量,最后将总成本与AI工具预计创造的价值进行比较。 法国巴黎银行大部分计算需求由自行采购的芯片满足,这些设备被视为多年期投资,同时辅以云计算供应商提供的服务。 该行将AI监督职责分配给多个委员会,分别由技术、风险、财务和人力资源部门负责人主持,并设立一个由首席执行官领导的集团AI委员会。 埃旺说:“每个人都承担自己那一部分责任。” 他补充说,首席财务官负责控制整个集团部署AI的成本。 明确责任归属 许多银行正在努力应对AI技术变化过快的问题。旧模型尚未完成整合,新一代价格更高的模型便已推出。 为了帮助企业衡量并控制可能激增的费用,一个专门提供AI成本管理服务的新兴行业正在形成。 帮助企业追踪和控制Token开支的Ramp表示,在使用其工具的企业中,有三分之一发现,部分工作可以从昂贵的前沿模型转移到价格更低的模型,而不会牺牲服务质量。 为银行业提供AI服务的初创企业Rogo Technologies则表示,公司通过汇集不同客户的需求,与AI实验室谈判争取折扣,同时允许银行把Token预算细化到每一名用户。 Tokenomics Foundation也已经成立,目标是为追踪AI成本建立全行业共同标准,因为这些费用目前往往缺乏透明度。 其成员包括摩根大通、纽约梅隆银行、毕马威和谷歌云。 该机构还希望衡量企业投入AI资金后,究竟获得了多少回报。 AI使用权限甚至已经成为银行招聘时需要讨论的问题。 在前述亚洲银行,应聘开发人员会在面试中询问Token预算,就像询问薪水一样。 前银行首席财务官马丹表示,工程师会主动了解自己能够使用哪些AI模型,以及相应的使用限制。 曾负责渣打银行AI应用推广、现任埃森哲东南亚高级人工智能业务负责人的哈敦(David Hardoon)认为,每一家大型企业都需要一位真正拥有决策权的首席人工智能官。 虽然一些银行已经设立这个职位,但很少有企业赋予其足够的权力,在不妨碍创新的前提下,对AI成本预测和部署实施严格管理。 哈敦表示,首席人工智能官可以负责解决这个问题,但前提是必须拥有跨整个企业采取行动的实际权限。 目前,在AI淘金热期间持续关注成本问题,仍然可能引发企业内部的紧张关系,尤其是在银行高管认为自己不能承担落后于竞争对手的风险时。 帮助银行和科技企业将AI支出与实际成果联系起来的软件公司Faros AI首席执行官戈登(Vitaly Gordon)表示,许多企业的想法是:“如果我们不做,竞争对手就会做。” 他说,这种席卷整个行业的军备竞赛心态,正导致企业不断烧钱。 结果就是,在大多数情况下,“首席财务官只是收到一张账单,然后开始大喊大叫”。    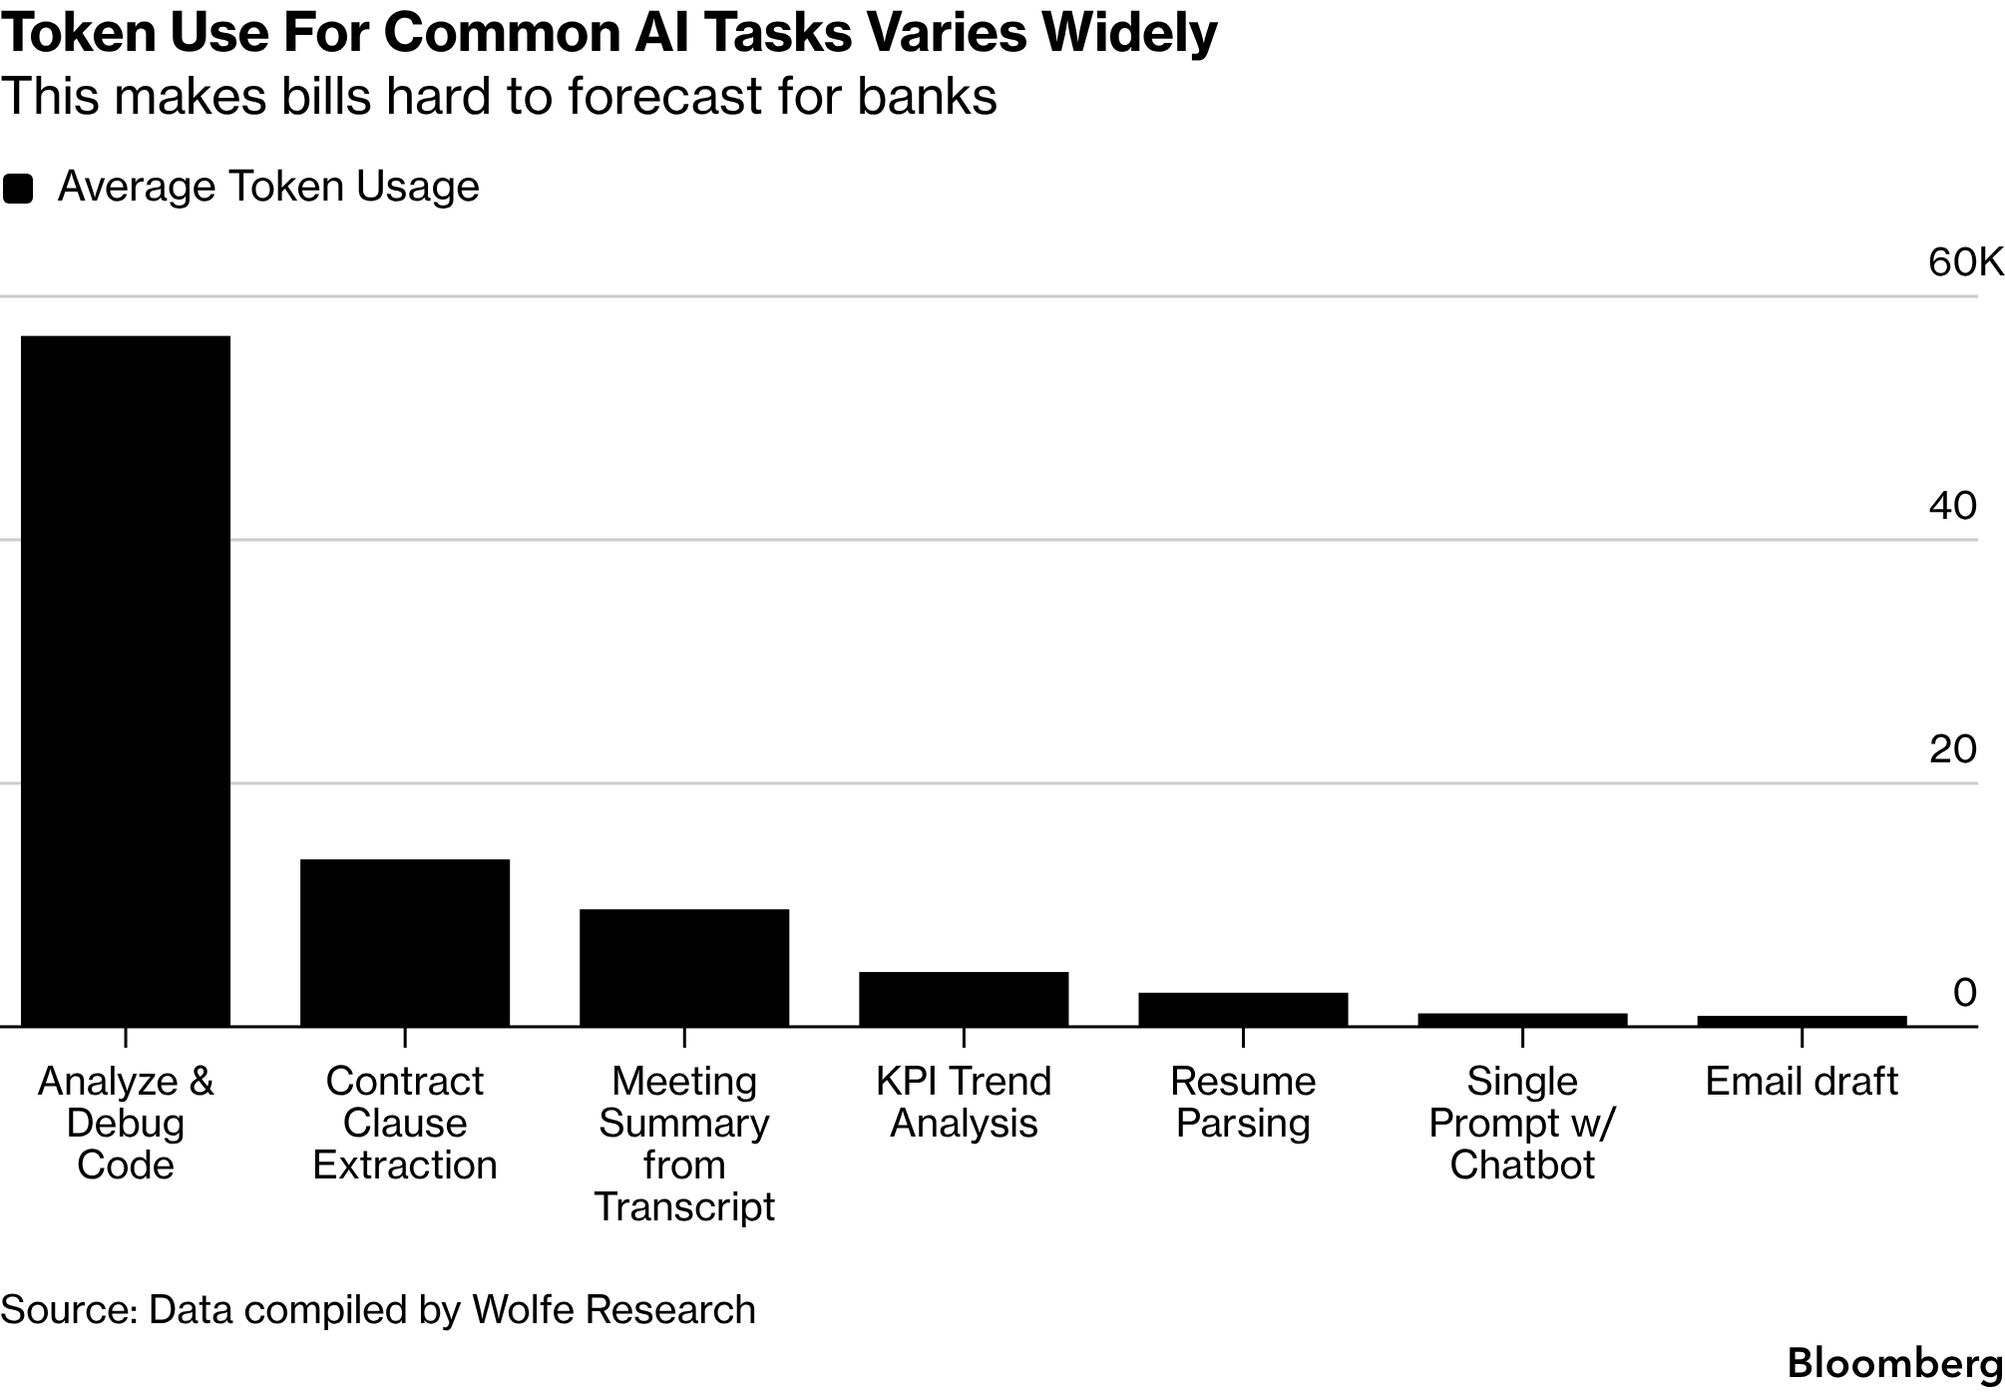 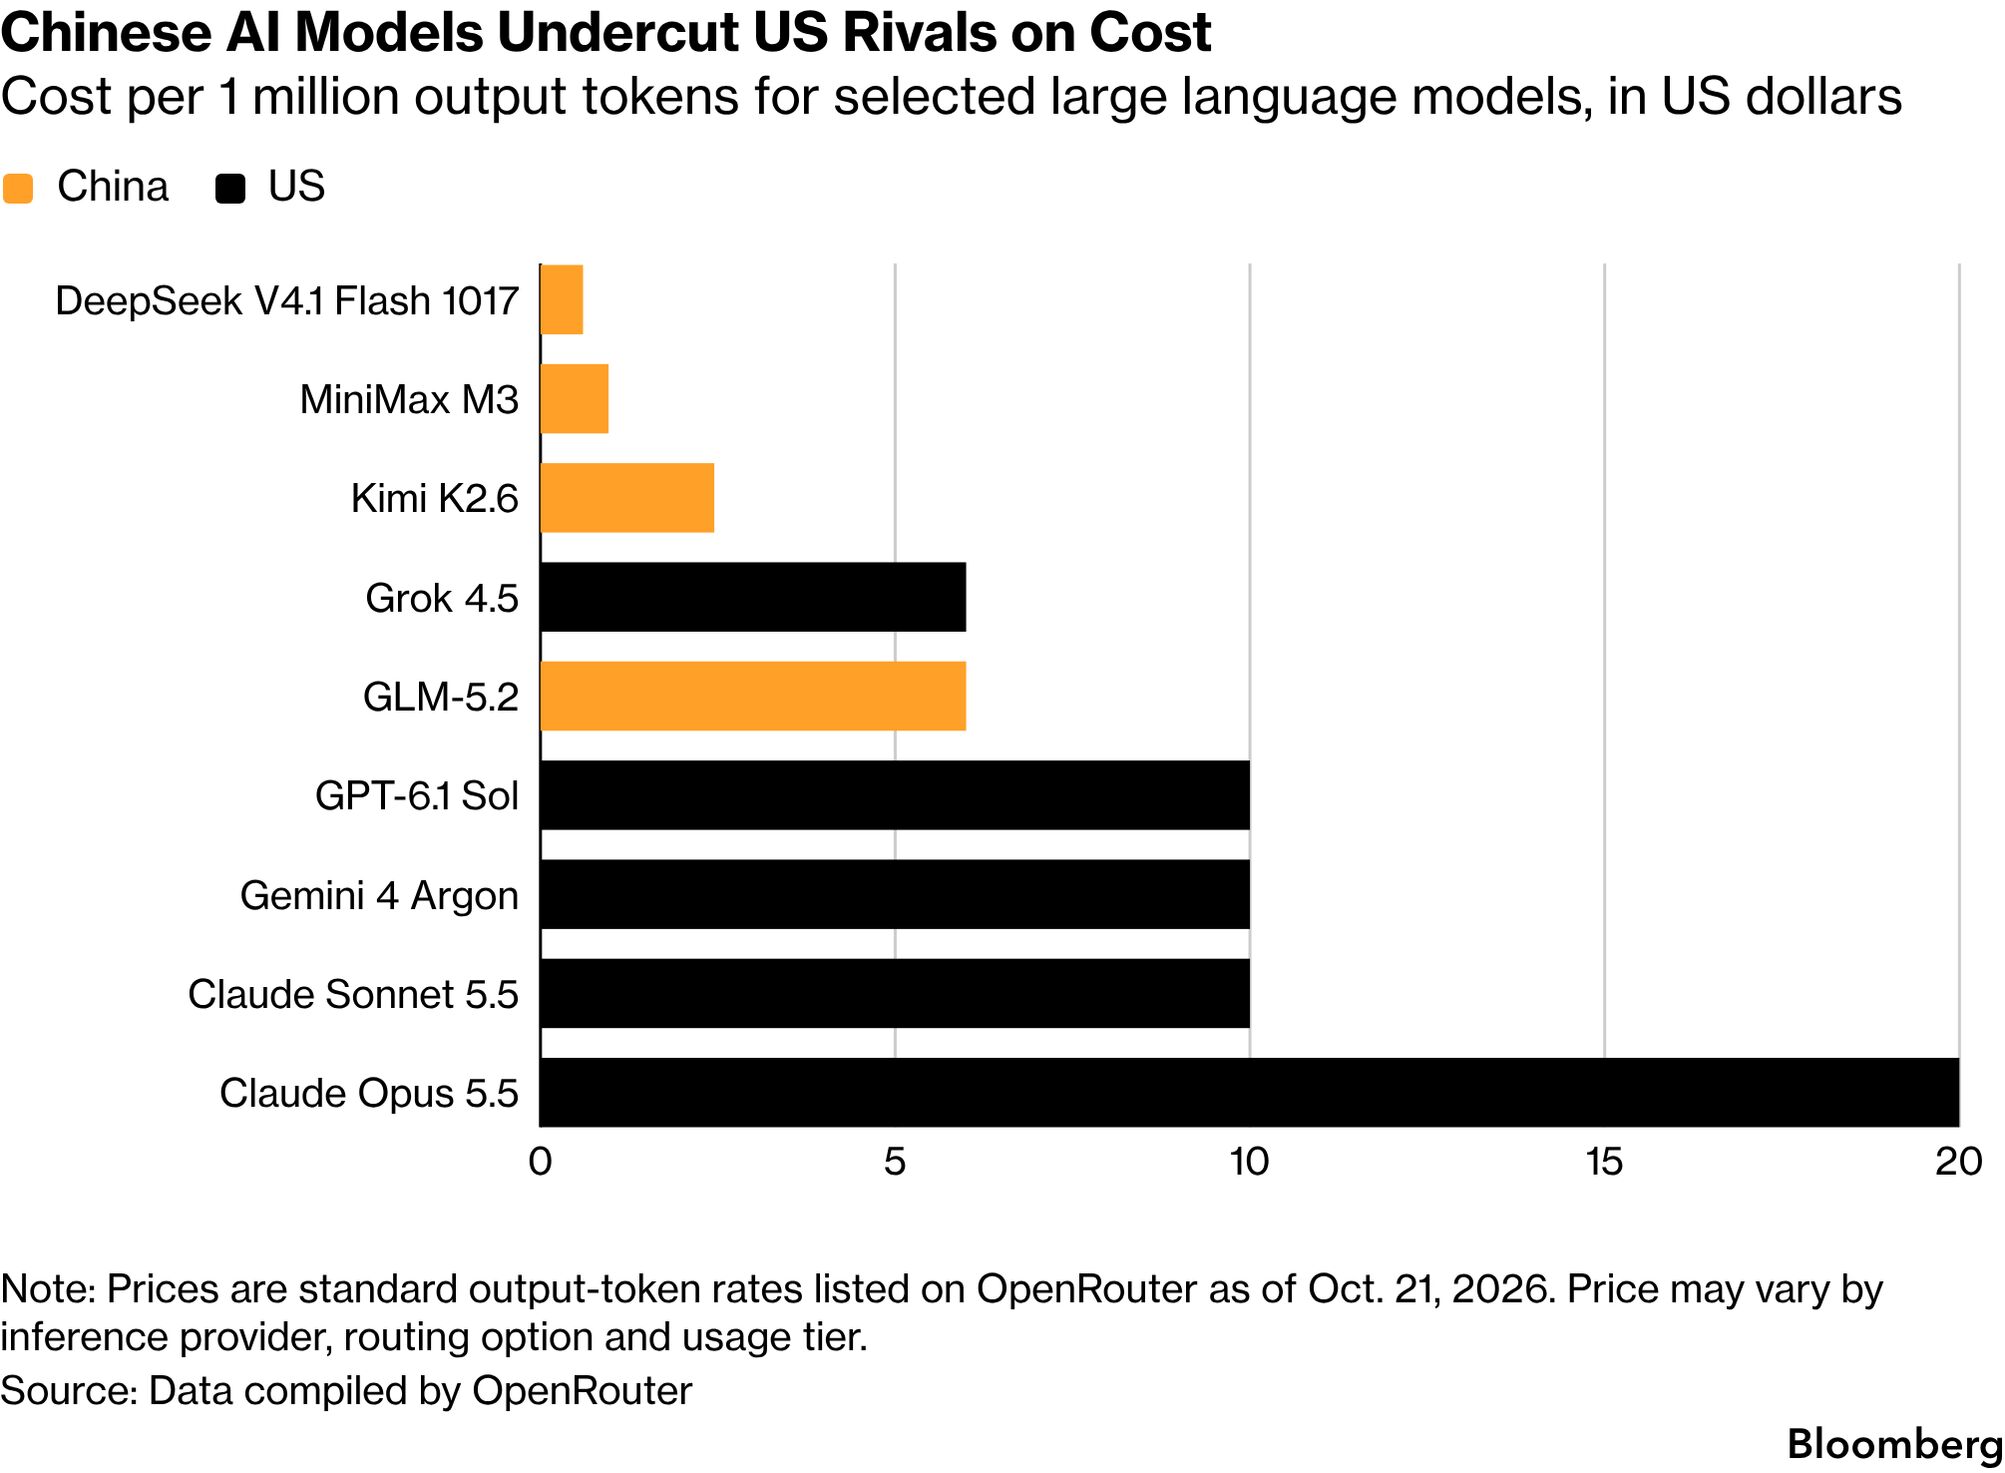  来源: https://www.bloomberg.com/news/a ... ?srnd=homepage-asia By Rthvika Suvarna October 22, 2026 at 11:00 AM GMT+11 |
