|
金融时报:美国10万亿美元AI基建热潮开始显现裂痕 押注人工智能未来的巨额投资,正遭遇现实世界残酷经济规律的考验 美国规模高达10万亿美元、依赖巨额债务支撑的人工智能基础设施建设热潮,正开始显现裂痕。项目延期、公众反对以及投资者信心动摇,正在迫使这个支撑美国经济的数据中心建设行业面对严峻考验。 近年来,对计算能力的狂热追逐催生了一个被多名业内人士形容为“狂野西部”的市场。他们表示,大量资金涌入刚成立不久的企业,新项目的尽职调查程序也被大幅压缩。Anthropic和OpenAI等人工智能实验室为了争分夺秒推进建设,甚至愿意承担更高的短期成本。 然而,人工智能热潮兴起三年多后,这些雄心勃勃的数据中心建设计划正开始遭遇现实阻力。监管情报公司RegLayer提供的数据显示,2026年至少已有47个大型项目延期、撤回或遭到阻止。该公司称,这只是一个针对最大规模项目的“保守估计”。 伯恩斯坦(Bernstein)分析师本月估计,美国规划中的数据中心项目只有约35%具有可信的落地前景。《金融时报》调查发现,今年全美已有超过1000个社区试图对人工智能基础设施建设实施暂停令或其他限制。 人工智能实验室和大型科技公司已承诺,未来几年将投入数万亿美元扩充计算能力,也就是所谓的“算力”。 但这些巨额投资能否带来丰厚回报,首先取决于一批新近成立的“新型云服务商”(neocloud)能否成功筹集资金,完成规模空前的数据中心建设。 多名市场参与者表示,利率上升和债券市场走弱,如今正在威胁这些企业的雄心,也让整个美国人工智能基础设施扩张计划面临风险。 本周,投资者开始重新评估这一行业的风险。包括新兴云服务商CoreWeave在内,多家人工智能基础设施企业相关债券遭到猛烈抛售,上市公司的股价也大幅下跌。CoreWeave股价一周内累计下挫近25%。 借贷成本上升、通货膨胀加剧,也让市场越来越怀疑,Anthropic和OpenAI等主要人工智能实验室未来的收入,是否足以支付庞大的基础设施成本。 包括软银旗下SB Energy以及英伟达支持的Firmus在内,一批新兴数据中心开发商和云服务商已推迟或搁置上市计划。OpenAI决定推迟自身首次公开募股,更进一步打击了市场情绪。 建设延期还带来另一项风险:如果项目不能按期交付,通常由大型科技公司或人工智能实验室组成的租户,可能援引合同条款退出租赁协议。 一些备受关注的项目建设周期不断延长,其中包括甲骨文为OpenAI“星际之门”(Stargate)数据中心计划建设的多个设施。 近几个月,从加密货币挖矿转型而来的TeraWulf和Cipher,也重新协商了为Anthropic建设的数据中心租约,并略微延长交付时间。部分原因是Anthropic及其合作伙伴Fluidstack修改了设计方案。 这些调整可能带来高昂代价。上个月,Cipher修改了其位于得克萨斯州一处项目与Fluidstack的租赁协议,获得更长的交付期限,但同时同意自行承担最初3.59亿美元的成本超支。相关调整需要额外筹集约7.5亿美元股权资本,其中一部分资金来自本周发行的8.5亿美元可转换债券。 Anthropic与总部位于伦敦的Nscale签订了一项450亿美元的合作协议。如果这家成立于2024年的新型云服务商未能按时完成西弗吉尼亚州一个大型项目的融资或交付,Anthropic也有权退出协议。 这家获得英伟达支持的云服务商计划以350亿美元估值在纽约上市。但银行业人士表示,考虑到目前市场剧烈波动,近期实现这一目标将十分困难。一名知情人士表示,Nscale仍希望今年上市。Nscale拒绝置评。 截至8月,Nscale实际投入运行的先进人工智能芯片总数只有2.5万枚,而其规划的芯片规模接近50万枚。 不过,英伟达首席执行官黄仁勋周三在伦敦发表讲话时,对Nscale的前景表现得更加乐观。他向现场听众表示,英伟达帮助Nscale在短短一年内发展起来。 他指着一名Nscale高管说:“去年你们还一无所有。看看他们现在的成绩:一家令人骄傲的英国初创企业,有可能成为过去10年英国创立的最有价值公司。” 一直以来,投资者对数据中心建设热潮的信心,主要建立在OpenAI、Anthropic、Meta、谷歌及其他人工智能企业的快速发展之上。 OpenAI首席执行官奥尔特曼将公司的未来押注于大规模算力建设,并宣称“算力决定命运”。 为了满足这些需求,一批专门提供土地、半导体、电力和数据中心的企业应运而生。它们利用旺盛的市场需求,以及宽松的股权和债务融资环境,迅速扩大业务规模。 知情人士表示,Anthropic和OpenAI等人工智能实验室认为,即使必须依靠经验不足的合作伙伴、承担损失部分投资的风险,迅速推进项目仍然比算力不足更划算,因为一旦算力短缺,便可能阻碍它们交付人工智能模型。 与此同时,这些实验室也通过合同安排保护自身利益,以防合作伙伴无法履行交付义务。OpenAI发言人表示,公司的策略是在“速度、成本和可靠性”之间取得平衡。 这一策略催生的人工智能基础设施支出规模前所未有。哥伦比亚商学院经济学家范纽文伯格(Stijn van Nieuwerburgh)为布鲁金斯学会撰写的研究论文估计,2025年至2032年,美国人工智能基础设施支出预计将超过10万亿美元。 这相当于每年约占美国国内生产总值的3.6%,远高于铁路、公路和电气化等历次基础设施建设浪潮的投资占比。 然而,本周投资者开始更加严格地审视美国人工智能基础设施扩张所需的巨额资本。 四年前还只是一家小型加密货币挖矿公司的CoreWeave,是最早抓住人工智能热潮机遇的企业之一。如今,该公司却成为市场抛售的焦点。投资者担心,它能否持续筹集数十亿美元资金,支付英伟达硬件采购费用和数据中心租赁成本。 本周,CoreWeave一笔无担保债券的价格跌至困境债务水平,而用于融资建设并出租给CoreWeave的数据中心债券也出现下跌。一笔为弗吉尼亚州某数据中心融资发行的11亿美元债券,自三周前完成定价以来,已损失约5%的价值。 由孙正义旗下软银集团持有多数股权、并获得OpenAI和英伟达支持的SB Energy,至今尚未建成任何一座数据中心。为了履行未来收入总额达4300亿美元的合同,该公司需要筹集1740亿美元资金。这些合同收入主要来自OpenAI。SB Energy已推迟原本计划以500亿美元估值进行的公开上市。 另一家获英伟达支持的新型云服务商Nebius,其首席执行官沃洛日(Arkady Volozh)今年9月在花旗银行的一场会议上表示,若要建成规划中的5吉瓦数据中心容量,公司大约需要2500亿美元融资。 他说:“到目前为止,我们可能只筹集了其中的20%。” 除了融资困难,这些企业还必须面对所有大型基础设施项目不可避免的建设障碍,以及公众对数据中心建设日益强烈的不满。 OpenAI规模达5000亿美元的“星际之门”基础设施计划,原本希望将奥尔特曼在人工智能领域的雄心与美国总统特朗普联系起来。但这一计划已经遭遇一连串问题,包括规划许可申请受阻、项目延期,以及高级管理人员离职。本周离职者还包括负责算力业务的高管卡蒂(Sachin Katti)。 数据中心企业高管表示,整个行业取得建设许可正变得越来越困难。同时,公用事业监管机构越来越倾向于拒绝为项目提供电网接入,除非开发商能够自行解决电力供应问题。 一名行业高管说:“现在人们已经不会再不顾一切地争抢数据中心项目了。今天,要为一座数据中心筹集资金困难得多。”  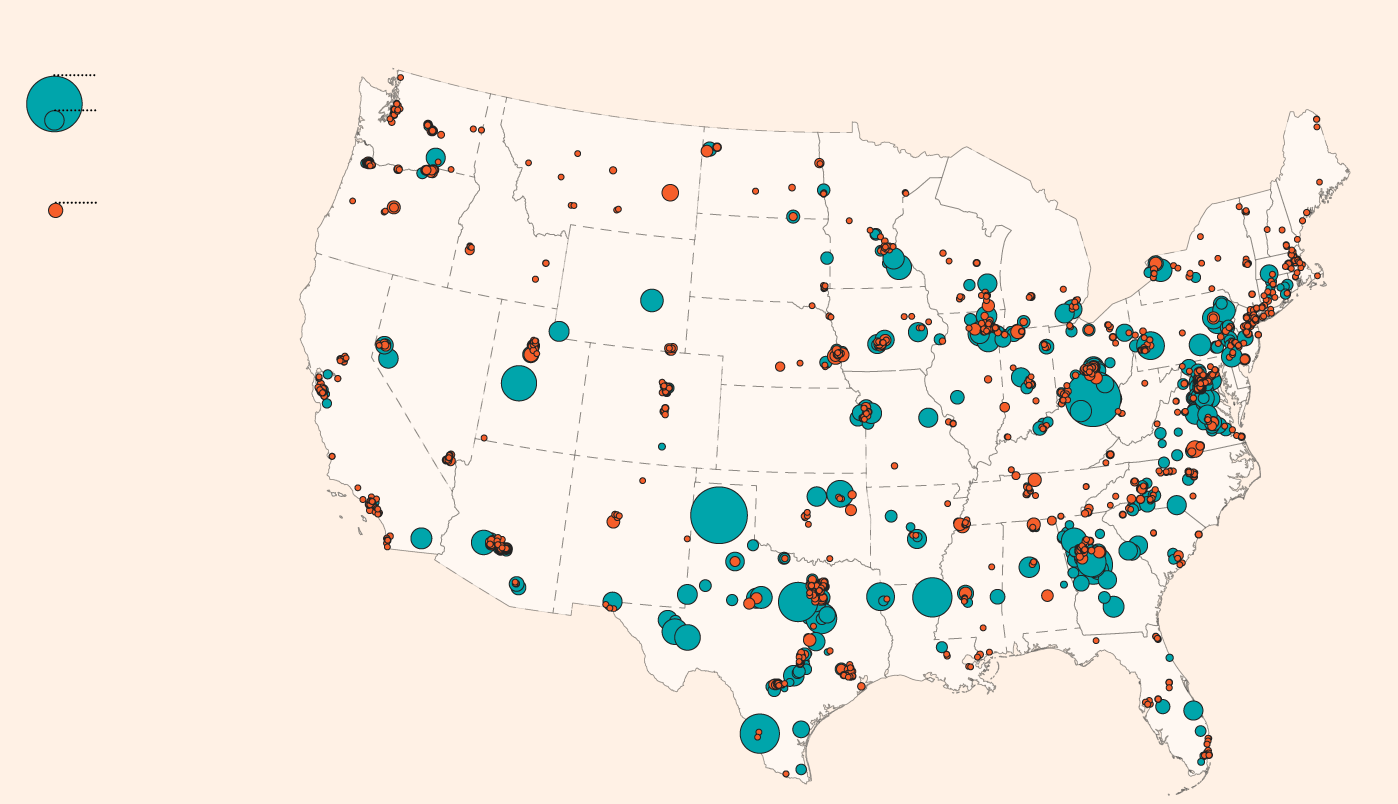   来源: https://www.ft.com/content/9ea5a ... cd3c?syn-25a6b1a6=1 By George Hammond and Ryan McMorrow in San Francisco, Kieran Smith in London and Eva Xiao in New York Published 2 hours ago |
