|
澳洲金融时报:AI热潮恐以一场严重全球经济衰退收场 在房地产市场急剧下滑之际,澳洲央行似乎根本不在乎最直接的后果。过去三个月,澳洲五大首府城市房价下跌3.9%,按年率计算相当于下跌15%。 悉尼情况更糟,一个季度下跌4.6%,年化跌幅达到17%。墨尔本房价正以13.5%的年率下滑。就连此前表现强劲的珀斯、布里斯班和阿德莱德,虽然同比仍然上涨,但近期也已按两位数的年化速度下跌。 央行行长布洛克对此怎么说? 她表示,这轮下跌“看起来并没有完全偏离我们过去见过的那些调整”,在历次房价修正中“处于较低区间”,而且“部分正是货币政策发挥作用的结果”。 她还提醒人们,目前房价仍比2020年初高出大约50%。 换句话说,在Martin Place的澳洲央行总部有人开始睡不着觉之前,房价还有很大的下跌空间。 而房价确实还会继续跌。 目前现金利率为4.35%。市场现在普遍认为澳洲央行下周很可能再次加息,把现金利率提高至4.6%。一些经济学家还预计,今年年底前可能再加一次至4.85%,这将是2008年末以来的最高水平。 如果澳洲央行最终再加息两到三次,把现金利率推向5%,澳洲很可能经历历史上最严重的一轮房地产市场调整。 令人惊讶的是,澳洲央行的立场转变幅度如此之大。 自布洛克2023年底出任行长以来,澳洲央行一直希望避免一次正常意义上的加息周期。 而所谓“正常”,值得具体解释一下。 自1993年实行通胀目标制以来,澳洲央行经历过五轮加息周期:1994年累计加息275个基点;1999年至2000年加息150个基点;2002年至2008年累计加息300个基点;2009年至2010年加息175个基点;2022年至2023年则累计加息425个基点。 这五轮周期的平均加息幅度为265个基点,中位数为275个基点。即使幅度最小的一轮,也加息了150个基点。 上一轮紧缩周期中,澳洲央行有意落后于全球其他主要央行,在现金利率达到4.35%时便停止加息,而美联储、英格兰银行、加拿大央行和新西兰央行都把利率提高到了5%至5.5%之间。 这就是所谓的“狭窄路径”:尽可能少加息,容忍通胀在超过目标水平的位置维持五年多,同时希望保住疫情之后增加的就业岗位。 问题在于,这些就业成果建立在巨额财政赤字、历史最低利率以及快速人口增长的基础上,而人口增长又美化了整体国内生产总值数据。 无限期维持这些成果,从来就不是一个央行应有的合理政策目标。 今年早些时候,澳洲央行曾释放信号,可能只加息一次,最多也只是进行一轮温和的加息,把去年累计降息75个基点的幅度重新收回来。 如今它正好做到了这一点,却突然变得鹰派得多。 布洛克在国会作证时表示,8月份指出的通胀上行风险“似乎正在成为现实”,“通胀过高”,现在的问题是,“迄今为止的货币政策收紧,是否足以在合理时间内把通胀拉回目标水平”。 这绝不是一家认为加息已经结束的央行会使用的语言。 这种立场转变背后有几个重要变化。 首先,是对整个经济周期中平均应该处于什么水平的“中性利率”的判断。 布洛克表示,各国央行目前正积极讨论中性实际利率是否已经上升,而总体看法是,它确实提高了。 储蓄资金池面临压力 澳洲央行目前的模型显示,4.35%的现金利率已经位于名义中性利率估算区间的上端附近。 这意味着,目前的货币政策并不像许多鸽派人士此前认为的那样具有很强的限制性。 背后的推动因素具有结构性。 布洛克表示,AI投资热潮正在“给储蓄资金池带来压力”;政府财政政策依然具有刺激性;全球正在重新扩军;同时,各国推动供应链本土化,原有贸易联系逐渐瓦解,也在推高投入成本。 澳洲央行还调整了对“在维持低而稳定通胀的情况下,失业率最低可以降到多少”的判断。 此前,澳洲央行曾暗示,这一水平可能在3%高位至4%低位之间。这意味着,即使澳洲失业率只有略高于4%,也未必会产生不正常的价格压力。 但布洛克现在承认,这个门槛“可能会在一段时间内更高,这意味着在同样的通胀水平下,我们必须容忍更高的失业率”。 另一个变化,是澳洲央行对于恢复价格稳定需要多大经济闲置空间的判断。 疫情之后,澳洲央行一直预测,可以在不明显推高失业率的情况下,通过温和调整劳动力供求关系,让通胀回到目标水平。 这就是所谓的“无痛去通胀”理论。 现在,这套理论已经彻底结束。 布洛克承认,就业市场仍然“有点紧张”。如果把通胀降下来意味着“经济需要比我们此前估计更多一点闲置空间”,那也只能接受。 她表示,Martin Place“早就已经放弃了‘狭窄路径’这个想法”。 历史经验表明,抗击通胀往往就是这样展开的:利率进入限制性水平,失业率上升,需求被迫下降,重新与供给匹配。 有时候,这个过程会引发经济衰退。 澳洲央行态度明显变得更加强硬,副行长豪泽(Andrew Hauser)发出的警告也体现了这一点。他表示,澳洲央行“会采取一切必要措施”。 他说:“央行董事会完全致力于实现我们被赋予的通胀目标。” 即使实现起来很困难,也不意味着“3%、3.5%或者4%的通胀就已经足够好”。 这与此前认为只需要把去年降息的幅度收回来就可能足够的说法,已经相去甚远。 豪泽还赞同美国经济学家罗戈夫(Kenneth Rogoff)的观点:最近债券市场的抛售并不是异常现象。 真正异常的,是全球金融危机之后以及疫情期间,在长期停滞背景下出现的接近零利率时代。 豪泽表示,如今长期实际收益率“更接近一个较为合理的水平”。 这也迫使市场重新评估,长期资本成本最终会稳定在哪里。 问题是,市场历来很难提前充分计入一整轮加息周期。 自1994年以来,美联储典型的加息周期,无论按中位数还是平均值衡量,累计加息幅度都大约在300至330个基点之间。 其中幅度最小的一轮是在1999年至2000年,也累计加息了175个基点。 然而,美联储上周加息25个基点,这是自2023年以来首次加息,但目前市场仅预计之后还会再加息约90个基点,并认为联邦基金利率将在2027年9月左右于4.8%附近见顶。 我们的泰勒规则模型显示,如果假设中性利率为3.6%,那么美联储整轮加息幅度应该达到125个基点。 如果财政政策继续保持高度扩张,累计加息150至200个基点也并非不可想象。 当前,一个规模位居历史前列的资本开支热潮,正与一连串供应冲击同时发生,导致通胀持续顽固。 但债券市场长期以来对此过于乐观。 股票市场甚至更加自满。 这也引出了AI故事中真正的危险。 这轮资本开支激增,本质上是一场传统的投资繁荣,却恰好发生在最糟糕的时间点。 在政府支出规模已经非常庞大、经济本身又处于过热状态时,AI投资热潮进一步制造了新的需求冲击。 但最终,这场繁荣也可能反过来吞噬自己。 它可能迫使无风险利率大幅上升,进而打击市场的“动物精神”、需求、投资以及经济增长,而这些恰恰都是AI投资热潮最初推动起来的东西。 最终,一切可能以一场严重的经济衰退收场,就像它的前辈,1990年代末那场科技繁荣一样。 当年的科技热潮最终以股票估值下跌约49%告终。 目前还不清楚,市场是否已经真正意识到了这一点。 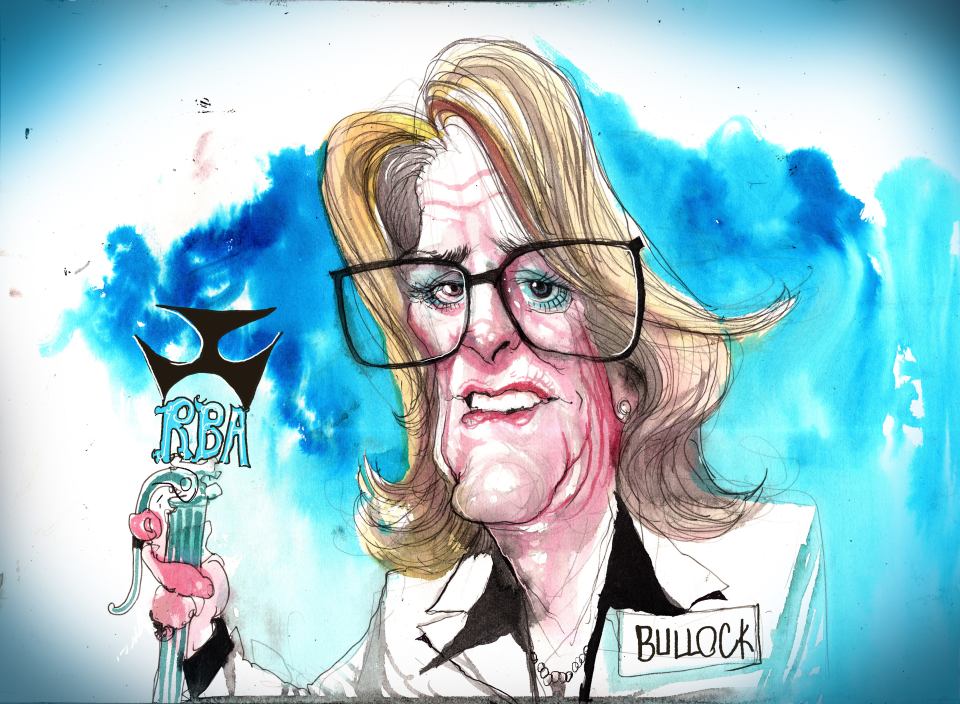  来源: https://www.afr.com/markets/equi ... ion-20260925-p610gr Christopher JoyeColumnist Sep 25, 2026 – 4.00pm |
